АНО Альянс Независимых Экспертов
«Независимая экспертиза»

Центр Экспертиз и Оценки в Москве 

ул. Марксистская, д 34 к 10

alliance-ekspert@yandex.ru Пн-Пт: 9:00 – 18:00 (по Мск)

+7 (495) 127 12 55
Заказать звонок сейчас

Меню сайта

Независимая оценка доли в ООО для нотариуса при вступлении в наследство

Установим объективную рыночную стоимость доли в ООО на основании ст. 1114, 1115 ГК РФ и актуальных стандартов оценки (ФСО I–VI).

Стоимость от 10 000 руб.

Срок от 5 дней

Гарантия принятия всеми нотариусами РФ

Решаем тупиковые ситуации, защищаем отчёты в суде

100% юридическая сила. 135-ФЗ, ФСО, ГК РФ, НК РФ

Оставьте заявку на оценку доли в ООО для наследства

Cогласен с условиями политики конфиденциальности данных

50+ клиентов, которые нам доверяют

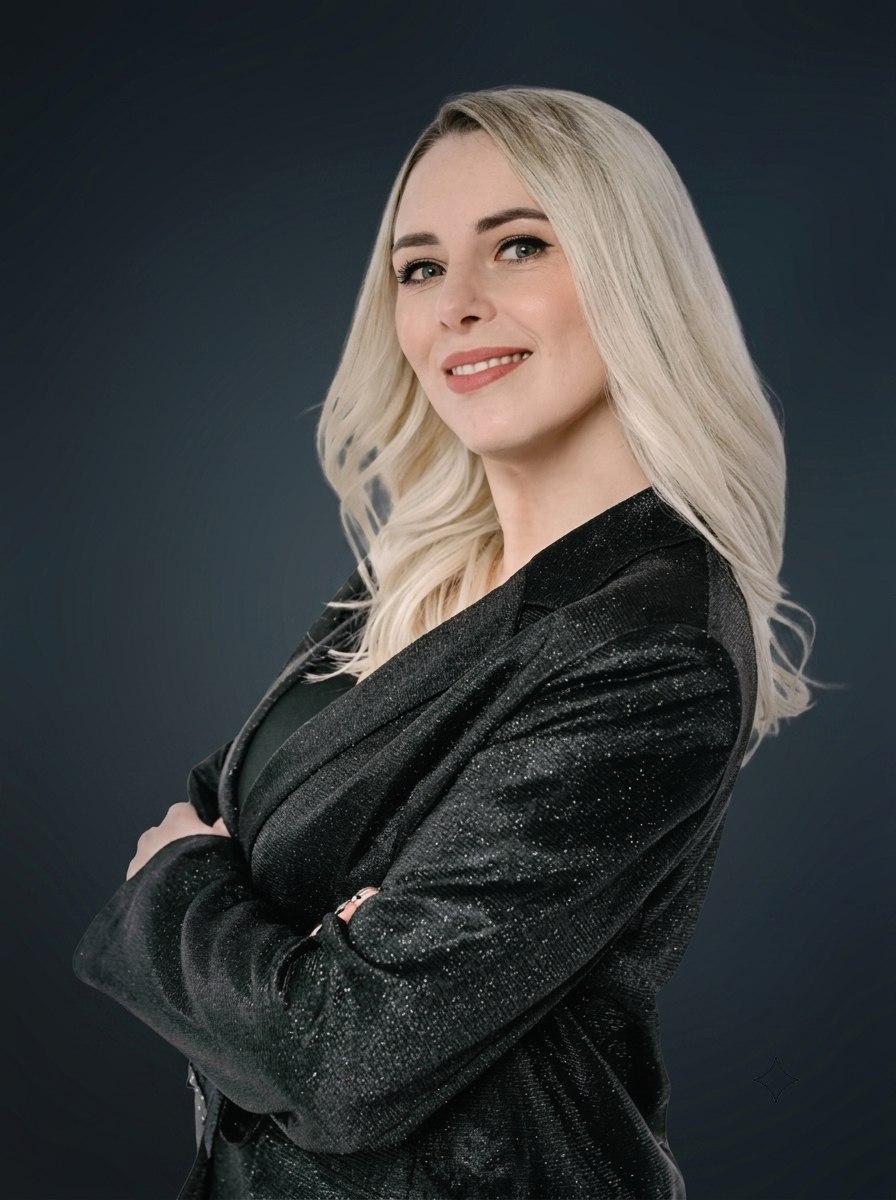
Анастасия Докучаева, эксперт оценщик АНО АНЭ Независимая экспертиза
Эксперт материалаАнастасия Докучаеваэксперт оценщик

Оценка доли в ООО для нотариуса при вступлении в наследство — это регламентированная законодательством процедура определения рыночной (или действительной) стоимости доли в уставном капитале общества с ограниченной ответственностью, принадлежавшей умершему гражданину, выполняемая субъектом оценочной деятельности строго на дату открытия наследства (день смерти наследодателя).

Данная процедура необходима нотариусу для исчисления государственной пошлины (нотариального тарифа) в соответствии со ст. 333.24 и 333.25 Налогового кодекса РФ, а также для последующей выдачи наследникам свидетельства о праве на наследство. Итоговым документом процедуры является официальный Отчёт об оценке, имеющий статус юридического доказательства и составляемый в соответствии с требованиями Федерального закона № 135-ФЗ и Федеральных стандартов оценки (ФСО).

Специфика оценки доли в ООО при вступлении в наследство

В отличие от стандартной оценки бизнеса для сделок купли-продажи или кредитования, процедура оценки доли для нотариального оформления наследства имеет ряд жёстких процессуальных и методических ограничений:

1. Ретроспективный характер (привязка к дате смерти)

Согласно ст. 1114 ГК РФ, состав наследства определяется в момент смерти гражданина. Это формирует особый порядок расчётов:

  • Фиксация финансового состояния: расчёты производятся строго на дату открытия наследства. Все последующие события (банкротство, ликвидация, резкий рост прибыли или вывод активов) юридически ничтожны для оценки.
  • Использование ретро-данных: оценщик использует макроэкономические показатели, ставки дисконтирования, отраслевые мультипликаторы и курсы валют, действовавшие исключительно на день смерти наследодателя.
  • Балансовая привязка: расчёт опирается на последнюю официальную бухгалтерскую отчётность, предшествовавшую дате смерти, либо на промежуточный баланс, составленный на эту дату.

2. Ограниченность исходной информации

Наследники нередко сталкиваются с противодействием соучредителей или менеджмента компании и не имеют доступа к внутренним документам:

  • Отсутствие управленческого учёта: оценщикам часто недоступны расшифровки дебиторской и кредиторской задолженности, перечни основных средств и действующие контракты.
  • Работа с открытыми реестрами: эксперты используют методики реконструкции финансового состояния на основе официальной годовой отчётности из базы ГИР БО ФНС РФ, Росстата, а также данных судебных и ликвидационных реестров (Федресурс, Картотека арбитражных дел).
  • Специфика методов: при дефиците данных приоритет отдаётся затратному и сравнительному подходам, адаптированным под анализ публичной финансовой отчётности.

3. Учёт положений Устава компании

Оценка доли неразрывно связана с корпоративными правами, заложенными в учредительных документах ООО (согласно ст. 21 и ст. 23 Федерального закона № 14-ФЗ «Об ООО»):

  • Право на вход в бизнес: если Устав требует согласия остальных участников на переход доли, и они отказывают, наследник не становится совладельцем, а получает право на денежную компенсацию.
  • Рыночная vs Действительная стоимость: для нотариуса базово рассчитывается рыночная стоимость доли. Однако при отказе во входе в состав участников компания обязана выплатить наследнику действительную стоимость доли (рассчитываемую по данным бухгалтерского баланса как доля от чистых активов). Юридический анализ положений Устава определяет, какой имущественный эквивалент фактически наследуется.

4. Контроль нотариуса и налоговых органов

Отчёт об оценке является юридически значимым документом строгой отчётности, на базе которого рассчитывается государственная пошлина (нотариальный тариф) по ст. 333.24 и ст. 333.25 НК РФ:

  • Риски занижения стоимости: попытка уменьшить размер госпошлины за счёт необоснованного дисконтирования ведёт к отказу нотариуса в выдаче свидетельства, проверкам со стороны ФНС и риску признания выданного документа недействительным.
  • Риски завышения стоимости: некорректно примененные повышающие коэффициенты приводят к прямой финансовой переплате наследником пошлины (0,3% или 0,6% от стоимости доли в зависимости от степени родства).
  • Стандарты доказывания: отчёт составляется в строгом соответствии с Федеральным законом № 135-ФЗ «Об оценочной деятельности» и Федеральными стандартами оценки (ФСО), чтобы выдержать проверку нотариальной палаты.
Анастасия Докучаева, эксперт оценщик АНО АНЭ Независимая экспертиза
Комментарий эксперта
Анастасия Докучаева
эксперт оценщик
Главная процессуальная ловушка при наследовании бизнеса — временной разрыв. Наследники часто обращаются к оценщику спустя 5–6 месяцев после открытия наследства, когда финансовые показатели компании уже изменились (например, взят крупный кредит или продан ключевой актив). По закону (ст. 1114 ГК РФ) мы обязаны жёстко отсекать любые события, произошедшие после даты смерти наследодателя. Расчёт строится строго на ретроспективных данных. Если эксперт использует показатели текущего квартала, нотариус вернёт отчёт без рассмотрения.

Цели проведения оценки доли в ООО при вступлении в наследство

Оценка доли в ООО при вступлении в наследство проводится по двум ключевым причинам: финансово-юридической и корпоративной. Оценка доли нужна нотариусу — чтобы на законных основаниях рассчитать пошлину и выдать свидетельство, а наследнику — чтобы защитить свои финансовые интересы при получении доли или денежной компенсации от самого предприятия.

Полный перечень причин, по которым независимая оценка доли в ООО обязательна для принятия наследства (по степени юридического и практического приоритета):

1. Получение свидетельства о праве на наследство (критический приоритет)

Без официального отчёта об оценке нотариус по закону не имеет права выдать свидетельство.

  • Требование закона (ст. 333.25 НК РФ): оценка стоимости доли в уставном капитале ООО для нотариальных действий проводится только независимым оценщиком (ФЗ № 135-ФЗ «Об оценочной деятельности») строго на дату смерти наследодателя.
  • Расчёт госпошлины: нотариус обязан взыскать государственную пошлину (нотариальный тариф) до выдачи документа, но не имеет полномочий определять стоимость бизнеса самостоятельно. Без отчёта законный расчёт пошлины невозможен, что юридически блокирует завершение процедуры.
2. Расчёт действительной стоимости доли при отказе во вступлении в ООО

Если по уставу компании для перехода доли к наследникам требуется согласие остальных участников, и они голосуют против:

  • Общество обязано выплатить наследнику действительную стоимость доли.
  • Независимая оценка позволяет установить справедливую рыночную цену чистых активов компании и защищает наследника от занижения выплат со стороны руководства ООО.
3. Раздел наследственного имущества между несколькими наследниками

Если право на наследство заявляют несколько человек:

  • Отчёт независимого оценщика служит официальным базисом для мирного соглашения о разделе имущества либо для вынесения справедливого решения в суде.
  • Точная стоимость необходима для расчёта денежных компенсаций, если доля в бизнесе переходит целиком одному наследнику, а остальные получают иное имущество или деньги.
4. Регистрация изменений в ЕГРЮЛ и легитимность перед контрагентами
  • После получения свидетельства нотариус направляет заявление по форме Р13014 в ФНС для внесения записи в ЕГРЮЛ. Юридически безупречный пакет документов (включая обоснованную оценку) исключает риски оспаривания статуса нового участника со стороны налоговых органов, банков и ключевых бизнес-партнеров.
5. Будущее налогообложение при продаже доли ООО
  • Отчёт об оценке фиксирует документально подтверждённые расходы на приобретение имущества (ст. 220 НК РФ).
  • Если в будущем наследник решит продать унаследованную долю раньше установленного минимального срока владения, эта сумма позволит уменьшить налогооблагаемую базу по НДФЛ при продаже.
6. Определение экономической целесообразности вступления в наследство

По закону наследники отвечают по долгам наследодателя в пределах стоимости перешедшего к ним имущества (ст. 1175 ГК РФ).

  • Если компания имеет огромные убытки, судебные иски или долги, стоимость доли может быть нулевой или отрицательной (с точки зрения чистых активов).
  • Проведение оценки помогает заранее понять финансовое состояние компании и принять решение — вступать в наследство или оформить официальный отказ от него.

Что делать, если соучредители ООО скрывают данные или саботируют процесс?

Типичная неприятная ситуация

После смерти совладельца бизнеса оставшиеся соучредители или действующий генеральный директор идут на конфликт: отказываются выдавать финансовую документацию, заявляют наследникам, что «компания с нулевым балансом и долгами», не пускают в офис или игнорируют звонки, пытаясь вынудить наследников отказаться от доли или продать её за бесценок.

Решение от экспертов АНО «АНЭ «НЕЗАВИСИМАЯ ЭКСПЕРТИЗА»:

  1. Оценка по данным Государственного информационного ресурса бухгалтерской отчётности (ГИР БО)
    Для нотариуса не требуется проведения глубокого аудита управленческого учёта. Оценщик имеет право использовать официально сданную годовую и промежуточную бухгалтерскую отчётность компании, заверенную ФНС России. Мы самостоятельно выгружаем официальные балансы с электронной подписью налогового органа.
  2. Запрос через нотариуса
    Если предприятие крупное и требуются расшифровки основных средств, оценщик формирует мотивированный перечень документации, а нотариус, ведущий наследственное дело, направляет официальный запрос генеральному директору ООО. Игнорирование запроса нотариуса влечёт за собой административную и судебную ответственность для руководства компании.
  3. Оценка методом чистых активов по имеющимся данным
    Мы восстанавливаем структуру активов на базе открытых данных (реестры залогов, недвижимость в собственности по ЕГРН, лизинговые договоры, участие в госзакупках, арбитражные дела).
  4. Фиксация попыток вывода активов
    Если соучредители начали срочный вывод имущества задним числом, наш отчёт, составленный строго на дату смерти (когда активы ещё числились на балансе), станет главным доказательством в суде для признания таких сделок недействительными.
Анастасия Докучаева, эксперт оценщик АНО АНЭ Независимая экспертиза
Совет эксперта
Анастасия Докучаева
эксперт оценщик
Если партнёры умершего родственника отказываются выходить на контакт и пускать вас на предприятие — ни в коем случае не подписывайте предложенные ими «соглашения об отказе от доли» за символическую компенсацию. Для старта процедуры оценки нам достаточно только ИНН организации и свидетельства о смерти. Всю базовую финансовую отчётность мы самостоятельно выгрузим из ГИР БО ФНС РФ с ведомственными электронными отметками. Получив на руки отчёт с реальной рыночной стоимостью, вы сможете вести переговоры с соучредителями с позиции силы и закона.

Кто имеет право проводить оценку доли в ООО для вступления в наследство

По закону РФ (Федеральный закон № 135-ФЗ «Об оценочной деятельности» и № 73-ФЗ «О государственной судебно-экспертной деятельности») проводить оценку бизнеса и долей в ООО имеет право только специалист, соответствующий ряду обязательных требований.

С введением квалификационных экзаменов направление «Оценка бизнеса» отделено от оценки недвижимости и движимого имущества. Оценщик, имеющий аттестат только по недвижимости, не имеет права подписывать отчёт по доле в ООО. Простой бухгалтер или риелтор также не имеют юридического права подписывать такие документы. Нотариусы проверяют реестровые номера аттестатов по базам Росреестра, и отклоняют такие отчёты.

В нашей компании оценку долей бизнеса проводят только эксперты с действующими специализированными аттестатами «Оценка бизнеса», что исключает риск отказа нотариуса на 100%.

Требования к независимому оценщику (физическому лицу)

Эксперт-оценщик обязан иметь:

  • Высшее профильное образование или диплом о профессиональной переподготовке в области оценочной деятельности.
  • Квалификационный аттестат по направлению «Оценка бизнеса» (выдается Минэкономразвития РФ после сдачи государственного экзамена и подтверждается каждые 3 года).
  • Членство в СРО (саморегулируемой организации оценщиков) с включением в официальный реестр.
  • Личный полис страхования ответственности (на сумму не менее 300 000 рублей).
  • Справку об отсутствии судимости (в сфере экономических преступлений).
Требования к экспертной организации (юридическому лицу)

Если договор заключается с экспертной компанией (например, с экспертной палатой):

  • В штате организации должно быть не менее двух дипломированных оценщиков с действующими квалификационными аттестатами.
  • Страхование ответственности компании — полис страхования профессиональной ответственности юридического лица (как правило, на десятки миллионов рублей для покрытия любых рисков заказчика).
  • Организация должна быть зарегистрирована в форме, позволяющей вести судебно-экспертную деятельность.
Как проверить эксперта перед заказом
  1. Запросите выписку из реестра СРО (проверяется онлайн на сайте соответствующей СРО).
  2. Запросите квалификационный аттестат именно по направлению «Оценка бизнеса» (аттестаты по «Оценке недвижимости» или «Оценке движимого имущества» не дают права оценивать доли в ООО и акции).
  3. Проверьте страховые полисы (эксперта и компании).

Эксперты АНО АНЭ «НЕЗАВИСИМАЯ ЭКСПЕРТИЗА» полностью соответствуют всем перечисленным требованиям закона, имеют действующие квалификационные аттестаты по оценке бизнеса и допускаются судами РФ в качестве судебных экспертов. Гражданская ответственность компании и оценщиков застрахована. Каждый отчёт сопровождается заверенными копиями квалификационных аттестатов, полисов и выписок из реестра СРО.

Кто проводит оценку в зависимости от стадии спора

Ситуация Кто проводит Какой документ выдается
Досудебный спор / Нотариус / Подача иска Независимый оценщик или экспертная организация по вашему договору Отчет об оценке (по 135-ФЗ)
Судебный процесс (дело уже в суде) Судебный эксперт, назначенный определением судьи (из предложенного сторонами экспертного учреждения) Заключение эксперта (по 73-ФЗ и ст. 79/84 ГПК РФ)

Как мы работаем. Особенности оценки наследственных долей бизнеса

Оценка доли в ООО для целей вступления в наследство требует строгого соблюдения законодательства и учёта ряда юридических нюансов. Наш подход гарантирует точность расчётов и беспрепятственное принятие документов нотариусом.

Наши стандарты и подходы

  • Оценка строго на дату открытия наследства
    Ключевое требование закона (ст. 1115 ГК РФ) — фиксация стоимости активов именно на день смерти наследодателя. Мы ретроспективно восстанавливаем финансово-экономическую картину компании на нужную дату, включая состояние баланса, активов и обязательств.
  • Минимум бюрократии для наследника
    Вам не обязательно собирать полный пакет внутренней документации компании, особенно если доступ к ней ограничен. Мы самостоятельно выгружаем официальную бухгалтерскую отчётность и сведения из баз ФНС и Росстата — достаточно предоставить только ИНН организации.
  • Глубокий анализ реальных активов
    Мы не ограничиваемся номинальной стоимостью. Оценщики детально анализируют имущественный комплекс предприятия (недвижимость, транспорт, оборудование, дебиторскую задолженность), корректируя балансовую стоимость до справедливой рыночной.
  • Судебный уровень проверки отчётов
    Каждое заключение проходит внутренний двухэтапный контроль качества под руководством ведущего судебного эксперта. Это исключает риск отказа со стороны нотариуса и защищает ваши интересы при возможных корпоративных или наследственных спорах.
  • Интеграция с ЕИС нотариата
    Мы готовим документы во всех необходимых форматах: классический бумажный вариант (прошитый, заверенный печатью) и цифровой отчёт, подписанный усиленной квалифицированной электронной подписью (УКЭП), который нотариус может сразу загрузить в единую информационную систему.

Примеры из практики

Кейс 1 Наследование доли в действующей производственной компании с конфликтом участников

Наследник обратился для оценки 33% доли в ООО (производство металлоконструкций). Генеральный директор (он же владелец 67%) отказался выдать балансы, заявив, что у компании многомиллионные убытки..
Что мы сделали. Были запрошены официальные годовые отчёты из ГИР БО ФНС за 3 предшествующих года. Проведен расчёт методом скорректированных чистых активов с анализом находящегося в собственности производственного цеха и 12 единиц станков.
Итог. Рыночная стоимость 33% доли оценена в 28 400 000 руб. Нотариус принял отчёт и выдал свидетельство. Соучредитель был вынужден выплатить наследнику справедливую действительную стоимость доли.


Кейс 2 Оценка доли в торговой компании с нулевым балансом для закрытия наследственного дела

Умерший владел 50% доли в ООО, деятельность которого фактически не велась последние 2 года. Баланс нулевой, расчётные счёта заблокированы.
Что мы сделали. Оценщики доказали отсутствие материальных и нематериальных активов на дату смерти. Проведена экспресс-оценка затратным подходом.
Итог. Стоимость доли определена в размере номинала (5 000 руб.). Отчёт подготовлен за 24 часа. Наследник заплатил минимальную пошлину нотариусу (15 рублей) и успешно закрыл наследственное дело.


Кейс 3 Наследование доли в компании-владельце коммерческой недвижимости

Наследовалась доля 25% в ООО, на балансе которого числился торговый центр. Балансовая (остаточная) стоимость здания была занижена в 5 раз по сравнению с рыночной.
Что мы сделали. Проведена переоценка объекта недвижимости в рамках имущественного комплекса ООО на дату смерти наследодателя с применением доходного и сравнительного подходов.
Итог. Отчёт отразил реальную рыночную стоимость доли (45 000 000 руб.). Нотариус выдал свидетельство без замечаний, что позволило наследнику войти в состав участников с адекватным объёмом прав.


Кейс 4 Оценка доли при пропуске 6-месячного срока и судебном споре

Наследник восстанавливал срок вступления в наследство через суд спустя 4 года после смерти наследодателя. Суду и нотариусу требовалась ретроспективная оценка доли 100% на дату 4-летней давности.
Что мы сделали. Эксперты АНО «АНЭ» подняли архивные макроэкономические показатели, ставки капитализации и балансы компании за нужный ретроспективный год, исключив показатели последующей деятельности.
Итог. Отчёт лег в основу судебного решения и был безоговорочно принят нотариусом для выдачи свидетельства.


Оказались в похожей ситуацию? Не откладывайте, обратитесь к нам!
Позвоните в АНО АНЭ «Независимая Экспертиза» — мы подскажем, какие перспектива есть у вашего дела, и поможем защитить ваши финансовые интересы как в суде, так и за столом переговоров.

Мы подберём для вас уникальное
решение по вашему запросу
уже через пару минут

Оставьте заявку на бесплатную консультацию

Cогласен с условиями политики конфиденциальности данных

Цены и сроки. Сколько стоит оценка доли ООО для наследства?

Стоимость и сроки проведения оценки доли ООО зависят от масштаба бизнеса, диверсификации активов, прозрачности учёта и целей оценки.

Тип и масштаб бизнеса, срок исполнения Стоимость
ООО без деятельности / «Нулевой баланс» (деятельность не велась, нет основных средств)
Выгрузка данных ФНС, расчёт затратным подходом, подготовка отчёта для нотариуса с ЭЦП
1–2 рабочих дня
от 5 000 ₽
Малый бизнес (УСН / Доходы-Расходы) (услуги, мелкая розница, без тяжелых активов)
Анализ финансовых потоков, расчёт чистых активов, отчёт на дату смерти
2–3 рабочих дня
от 10 000 ₽
Средний бизнес (ОСНО / на балансе недвижимость, автопарк, спецтехника)
Рыночная переоценка материальных активов, затратный + доходный подход, полный отчёт
3–5 рабочих дней
от 15 000 ₽
Крупные предприятия / Производственные комплексы / Холдинги
Комплексный аудит активов, нематериальных активов, оценка дисконта за неконтрольный пакет
от 5 рабочих дней
от 20 000 ₽
Срочная оценка доли бизнеса
Приоритетная обработка экспертом, выпуск отчёта с ЭЦП день в день
24 часа
+ 50% к тарифу
Рецензия на отчёт об оценке от второй стороны
от 3 рабочих дней
от 5 000 ₽


Получите индивидуальное предложение на оценку доли в ООО и бесплатную консультацию от наших экспертов

Расчет пройден на 0%
Вопрос 1

Какой тип оценки вас интересует?

Оценка стоимости бизнеса/предприятия

Оценка доли ООО

Оценка оборудования

Оценка нематериальных активов, ноу-хау, товарного знака, патента

Оценка недвижимости / имущества

Оспаривание кадастровой стоимости

Оценка траспорта / спецтехники

Оценка стоимости сайта/домена

Оценка ущерба

Другой тип

Назад
Далее
Чтобы продолжить ответьте на вопрос выше
Вопрос 2

В каком порядке находится запрос?

Досудебная (внесудебная) оценка

Оценка для суда

Назад
Далее
Чтобы продолжить ответьте на вопрос выше
Вопрос 3

Для каких целей необходима оценка

Для продажи/покупки

Для нотариуса

Для выходе участника из ООО или выплате его доли

Для раздела совместного имущества супругов при разводе

Назад
Далее
Чтобы продолжить ответьте на вопрос выше
Вопрос 4

Наличие документов?

Полный пакет документов

Неполный пакет документов

Документов в наличии нет

Назад
Далее
Чтобы продолжить ответьте на вопрос выше
Вопрос 5

Когда вам нужна готовая экспертиза?

Срочно (1-3 дня)

В течение недели

Не срочно (до месяца)

Пока просто интересуюсь

Назад
Далее
Чтобы продолжить ответьте на вопрос выше
Вопрос 6

Какой бюджет вы планируете на экспертизу?

До 20 000 руб.

от 20 000 – 100 000 руб.

Более 100 000 руб.

Пока не определился

Назад
Далее
Чтобы продолжить ответьте на вопрос выше
Решение готово!
Где вам удобней получить результат?

Cогласен с условиями политики конфиденциальности данных

Засекайте45минут

Обработка данных

Методы оценки доли в ООО при вступлении в наследство. Из чего складывается реальная стоимость

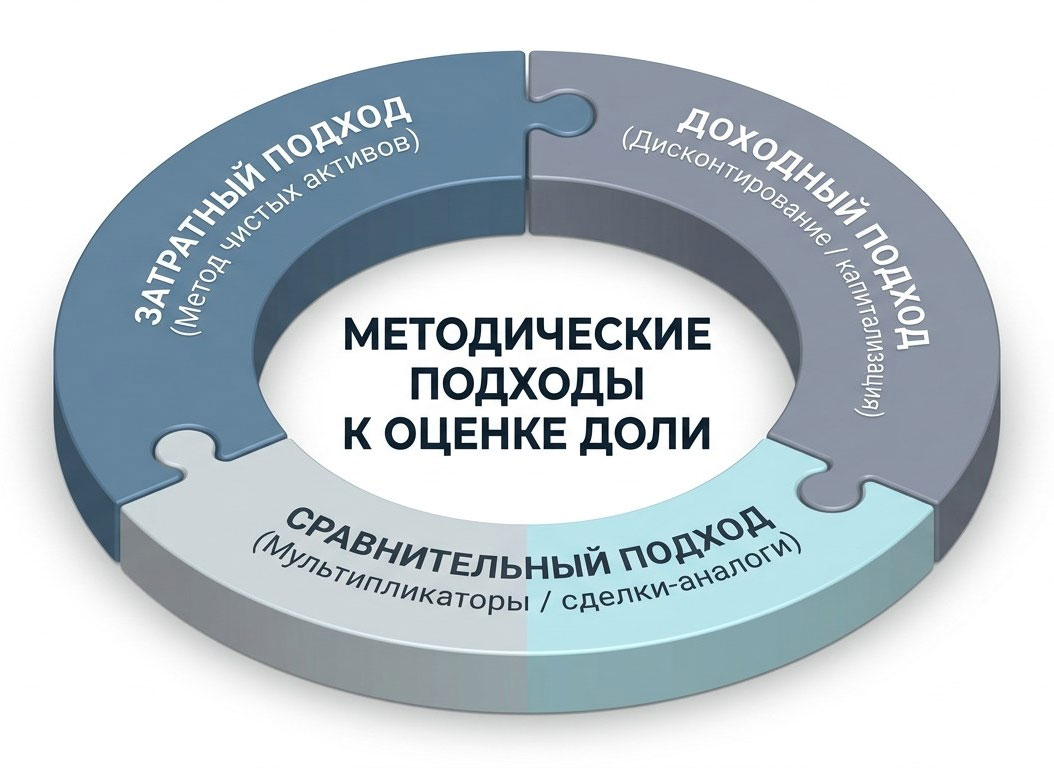
Оценка доли осуществляется на основе Федеральных стандартов оценки (ФСО № 1, 2, 3, 4, 5, ФСО XI «Оценка бизнеса»). Оценщик обязан рассмотреть возможность применения трёх классических подходов: затратного, доходного и сравнительного.

Методические подходы к оценке доли в ООО

Метод Специфика
ЗАТРАТНЫЙ ПОДХОД
(Метод чистых активов)
Основной метод для нотариуса. Переоценка активов и пассивов компании в текущие рыночные цены.
ДОХОДНЫЙ ПОДХОД
(Дисконтирование / капитализация)
Прогнозирует будущие доходы бизнеса. Применяется для стабильных генераторов прибыли.
СРАВНИТЕЛЬНЫЙ ПОДХОД
(Мультипликаторы / сделки-аналоги)
Сравнивает с продажами аналогичных компаний. Редко применим из-за закрытости сделок на непубличном рынке РФ.

Затратный подход (Метод накопления активов / Расчёт стоимости чистых активов)

Является приоритетным и наиболее прозрачным для нотариального оформления.

  • Рыночная стоимость всех активов (недвижимость, оборудование, запасы, дебиторка) пересчитывается на дату смерти наследодателя;
  • Из полученной суммы вычитаются все обязательства (кредиты, кредиторская задолженность, займы);
  • Полученная величина чистых активов умножается на размер наследуемой доли в процентах.

Стоимость доли ООО = (Рыночная стоимость активов — Обязательства) × Размер доли (%) ± Скидка/Премия

Применение скидок за неконтрольный характер доли (миноритарный пакет)

Если наследуется миноритарная доля (например, 10% или 25%), эксперт АНО «АНЭ» анализирует необходимость применения скидки за неконтрольный характер (миноритарный статус) и скидки за низкую ликвидность. Это позволяет сформировать справедливую рыночную цену и уберечь наследника от необоснованного завышения нотариальной пошлины.

Анастасия Докучаева, эксперт оценщик АНО АНЭ Независимая экспертиза
Совет эксперта
Анастасия Докучаева
эксперт оценщик
Если вам по наследству досталась миноритарная доля (например, 10%, 15% или 25%), проследите, чтобы оценщик применил скидки за неконтрольный характер пакета и низкую ликвидность закрытого общества. На непубличном рынке РФ скидка за неконтрольный характер может составлять от 15% до 35%. Это абсолютно законная процедура в рамках ФСО XI, которая позволяет установить реальную рыночную цену и не переплачивать лишние десятки тысяч рублей при расчёте нотариального тарифа.

Топ-5 частых ошибок в отчётах об оценке доли в ООО для наследства

Некомпетентный или невнимательный оценщик может составить документ с грубыми нарушениями законодательства. Это превращает отчёт в юридически ничтожную бумагу, которую нотариус не имеет права принять.

Ниже приведены критические ошибки и последствия, к которым они приводят:

1. Неверно указанная дата проведения оценки
  • В чём суть ошибки: Оценка выполняется на текущую дату, на конец последнего отчётного квартала или на момент обращения наследника в оценочную компанию, вместо фиксации стоимости строго на дату открытия наследства (день смерти наследодателя), как того требуют ст. 1114 ГК РФ и ст. 333.25 НК РФ.
  • К чему приводит: Нотариус выносит мотивированный отказ в приёме отчёта. Государственная пошлина (нотариальный тариф) рассчитывается исходя из стоимости имущества на день смерти, поэтому документ с любой другой датой юридически непригоден. Наследник теряет время на полную переделку отчёта и рискует пропустить 6-месячный срок оформления наследства.
2. Подмена рыночной стоимости балансовой (или номинальной)
  • В чём суть ошибки: Оценщик берёт за основу номинальный размер уставного капитала (например, 10 000 руб.) или использует данные бухгалтерского баланса без расчёта рыночных корректировок, анализа чистых активов, учёта нематериальных активов, обязательств и рыночной стоимости имущества на балансе общества, что прямо нарушает Федеральные стандарты оценки (ФСО).
  • К чему приводит:
    – Если стоимость занижена: нотариус отклоняет отчёт из-за непрозрачности расчётов, либо налоговая инспекция оспаривает размер уплаченной госпошлины и доначисляет платежи со штрафами.
    – Если стоимость завышена: наследник переплачивает нотариальный тариф (до 0,6% от стоимости доли).
3. Отсутствие обязательных документов и подтверждения статуса оценщика
  • В чём суть ошибки: В приложение к отчёту не включены: действующая на момент оценки выписка из реестра членов СРО оценщиков, актуальный полис обязательного страхования ответственности оценщика/оценочной компании или копия квалификационного аттестата эксперта именно по направлению «Оценка бизнеса».
  • К чему приводит: Отчёт признается недействительным в силу ст. 15.1 и ст. 24.7 Федерального закона № 135-ФЗ «Об оценочной деятельности в РФ». Нотариус не может удостоверить подлинность прав оценщика и возвращает пакет документов заявителю без рассмотрения.
4. Некорректная идентификация объекта оценки и компании
  • В чём суть ошибки: Опечатки в реквизитах общества (ОГРН, ИНН, КПП), использование устаревших сведений ЕГРЮЛ, указание размера доли без учёта последних изменений (например, после выхода одного из партнёров или увеличения капитала), а также путаница понятий «номинальная стоимость» и «действительная/рыночная стоимость».
  • К чему приводит: Нотариус не может сопоставить данные из отчёта с выпиской из ЕГРЮЛ и наследственным делом. Выдача Свидетельства о праве на наследство блокируется, так как нотариальный акт с расхождениями не пройдёт последующую регистрацию изменений в налоговом органе (ФНС).
5. Игнорирование положений Устава общества и юридических ограничений
  • В чём суть ошибки: Эксперт оценивает долю изолированно, не изучив Устав ООО. При этом в Уставе могут содержаться запреты на вход третьих лиц без согласия остальных участников, особый порядок выплаты действительной стоимости доли наследникам, либо преимущественное право выкупа доли обществом.
  • К чему приводит: Искажается сама методология расчёта и итоговая ликвидационная/рыночная стоимость доли с учётом прав контроля или скидок за неликвидность. Если переход доли в натуре запрещён Уставом, наследник имеет право только на выплату её действительной стоимости от самого общества. Неверно составленный отчёт провоцирует затяжные корпоративные и судебные конфликты между наследником и оставшимися участниками бизнеса.

Оспаривание некорректной оценки

В наследственных делах нередко возникают ситуации, когда другие наследники или бывшие партнёры умершего предоставляют нотариусу явно сфальсифицированный или заниженный отчёт об оценке.

Услуги АНО «АНЭ «НЕЗАВИСИМАЯ ЭКСПЕРТИЗА» по оспариванию:

  • Рецензирование отчёта стороннего оценщика
    Экспертная проверка представленного документа на соответствие ФЗ № 135, стандартам ФСО и правильности математических расчётов с выдачей официального Заключения эксперта-рецензента.
  • Подготовка встречного независимого отчёта
    Проведение повторной объективной оценки нашей организацией.
  • Судебная защита и экспертиза
    Назначение судебной оценочной экспертизы. Наши эксперты успешно защищают результаты оценки в судах общей юрисдикции и арбитражных судах, доказывая недостоверность ангажированных отчётов.
Анастасия Докучаева, эксперт оценщик АНО АНЭ Независимая экспертиза
Комментарий эксперта
Анастасия Докучаева
эксперт оценщик
В нашей судебной практике нередки случаи, когда оппоненты предоставляют нотариусу оценку доли, выполненную «карманным» оценщиком исключительно по балансовой стоимости чистых активов, умышленно игнорируя рыночную стоимость недвижимости или прав аренды на балансе компании. В результате доля, стоящая 50 миллионов рублей, оценивается в 100 тысяч. Такие отчёты мы разбиваем с помощью официальной рецензии: выявляем методологические нарушения ФСО, опровергаем выводы в суде и проводим повторную судебную экспертизу.

Этапы работ: 6 простых шагов оценки доли в ООО для нотариуса при наследстве

  1. Заявка и предварительный расчёт
    Вы оставляете заявку. Эксперт уточняет ИНН организации и дату открытия наследства, формирует стоимость и сроки договора.
  2. Заключение договора
    Подписание договора на оказание оценочных услуг (дистанционно с физлицом/юрлицом или в нашем офисе).
  3. Сбор и анализ данных
    Получение документов от заказчика или самостоятельный сбор сведений через базы ФНС, Росреестра и открытых источников.
  4. Проведение расчётов и составление отчёта
    Анализ ликвидности, расчёт стоимости чистых активов и доли бизнеса по ФСО.
  5. Контроль качества
    Проверка отчёта отделом контроля качества и подписание квалифицированным оценщиком.
  6. Выдача готового отчёта
    Предоставление бумажного экземпляра со всеми приложениями и отправка электронного отчёта с УКЭП нотариусу.

Результат оценки доли в ООО при вступлении в наследство. Что вы получаете

По завершении процедуры оценки заказчику передаётся комплект документов, имеющий 100% доказательственную и юридическую силу для нотариальных палат, судов всех инстанций, налоговых органов (ФНС), банков и других контролирующих ведомств.

Документация формируется в строгом соответствии с требованиями Федерального закона № 135-ФЗ «Об оценочной деятельности в РФ» и Федеральных стандартов оценки (ФСО).

1. Официальный Отчёт об оценке рыночной стоимости доли в ООО (на бумажном носителе)

Основной юридический документ, подтверждающий и обосновывающий рыночную стоимость доли:

  • Содержит подробное описание объекта, анализ финансово-хозяйственной деятельности предприятия, расчётную часть с обоснованием примененных методологических подходов и итоговое заключение;
  • Прошит, постранично пронумерован, заверен печатью АНО «АНЭ «НЕЗАВИСИМАЯ ЭКСПЕРТИЗА»;
  • Подписан дипломированным оценщиком и скреплен его личной номерной печатью.
2. Цифровой комплект с УКЭП (для дистанционного взаимодействия)

Подготовлен для быстрой передачи документов через защищенные каналы связи:

  • Итоговый отчёт в формате PDF;
  • Файл открепленной усиленной квалифицированной электронной подписи (в формате .sig / .eds) установленного образца;
  • Формат полностью готов для прямой загрузки в Единую информационную систему нотариата (ЕИС) нотариусом в любой точке РФ, а также для подачи через сервисы «Мой Арбитр» и ГАС «Правосудие».
3. Комплект разрешительной и квалификационной документации

Приложение к отчёту, гарантирующее легитимность исследования и подтверждающее соответствие оценщика и экспертной организации всем установленным законам РФ:

  • Образование: нотариально заверенная копия диплома оценщика о профильном высшем / профессиональном оценочном образовании;
  • Квалификация: копия действующего квалификационного аттестата Федерального образца по направлению «Оценка бизнеса»;
  • Членство в СРО: актуальная выписка из реестра членов саморегулируемой организации оценщиков;
  • Финансовая защита и страхование:
    – Полис обязательного индивидуального страхования гражданской ответственности оценщика;
    – Полис страхования ответственности экспертной организации АНО «АНЭ «НЕЗАВИСИМАЯ ЭКСПЕРТИЗА» на сумму 10 000 000 рублей (гарантия полной имущественной безопасности заказчика).
4. Комплект бухгалтерских и закрывающих документов
  • Акт приёма-передачи оказанных услуг (выполненных работ) с детальным указанием предмета договора;
  • Кассовый чек с фискальным признаком (при оплате физическим лицом) либо оригинал счёта-акта / УПД (при безналичном расчёте с юридическим лицом) для беспрепятственного списания затрат в налоговом учёте.

Гарантия юридической чистоты

Каждый подготовленный документ проходит внутренний многоступенчатый аудит качества. В случае возникновения вопросов со стороны нотариуса, суда или регистрирующих органов эксперты компании предоставляют письменные разъяснения и устные консультации в рамках сопровождения отчёта.

Документы для запуска работ. Что необходимо предоставить оценщику

Для проведения оценки доли в ООО при вступлении в наследство требуется предоставить минимальный комплект документов:

Обязательные документы:

  • Копия свидетельства о смерти наследодателя (для точной фиксации даты оценки).
  • Паспортные данные заказчика оценки (наследника или его представителя по доверенности).
  • Справка от нотариуса об открытии наследственного дела (или номер наследственного дела).

Документы по юридическому лицу (при наличии доступа):

  • Выписка из ЕГРЮЛ (при отсутствии наш эксперт сформирует актуальную выписку самостоятельно по ИНН).
  • Копия Устава ООО (в действующей редакции со всеми изменениями).
  • Бухгалтерская отчётность (Форма №1 «Бухгалтерский баланс», Форма №2 «Отчёт о финансовых результатах») на последнюю отчётную дату, предшествующую дате смерти (если соучредители отказываются предоставить — мы выгружаем отчётность из базы ФНС сами).

Дополнительные документы (для крупных/производственных компаний):

  • Перечень основных средств (недвижимость, земля, транспорт, оборудование) с балансовой стоимостью;
  • Расшифровка кредиторской и дебиторской задолженности.

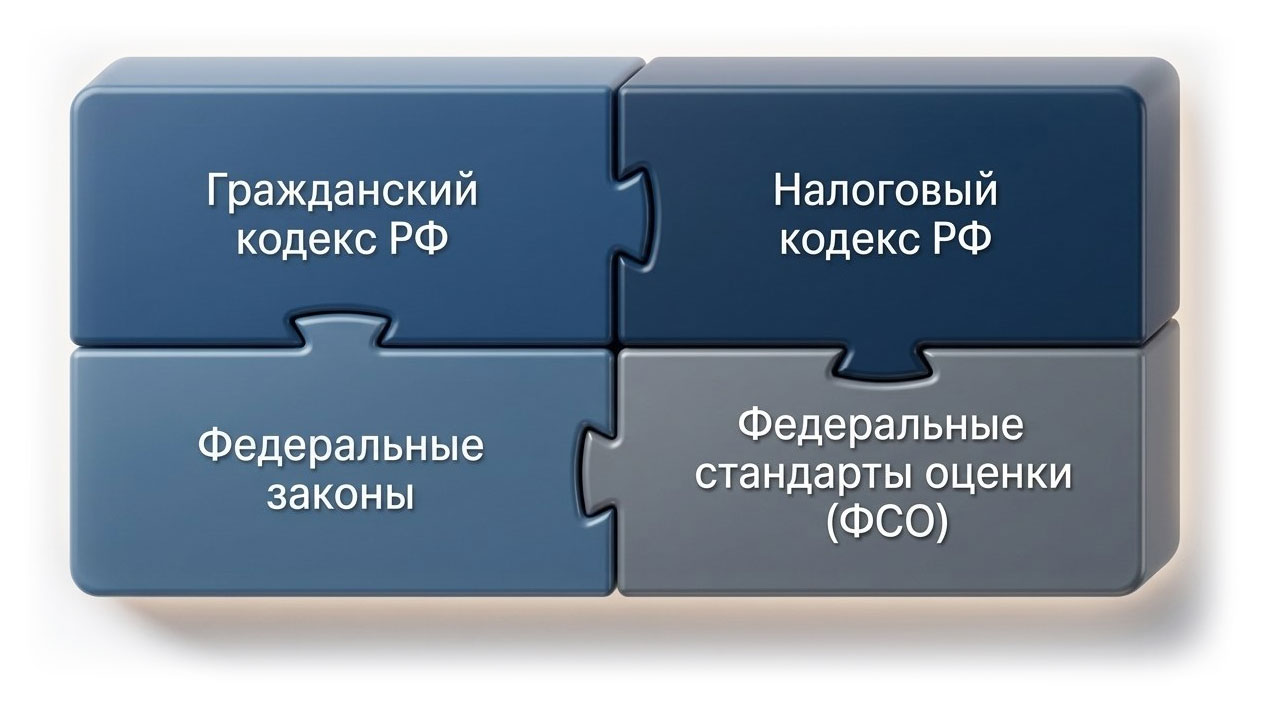
Законодательная база для оценки доли в ООО при оформлении наследственных прав

Процедура оценки доли в уставном капитале ООО для нотариуса при оформлении наследственных прав строго регламентирована нормативно-правовыми актами Российской Федерации.

Законодательная база для оценки доли в уставном капитале ООО для нотариуса при оформлении наследственных прав

Федеральные законы и кодексы РФ
  • Гражданский кодекс РФ (Часть третья) от 26.11.2001 № 146-ФЗ:
    – Раздел V «Наследственное право» (статьи 1110–1185): регламентирует общий порядок наследования, открытие и состав наследственной массы, правила перехода прав участников юридических лиц;
    – Статья 1113: фиксирует дату открытия наследства (день смерти гражданина), на которую в обязательном порядке рассчитывается рыночная стоимость имущества;
    – Статья 1176: устанавливает особенности наследования прав, связанных с участием в обществах с ограниченной ответственностью (переход доли и прав участника к наследникам).
  • Налоговый кодекс РФ (Часть вторая) от 05.08.2000 № 117-ФЗ:
    – Статья 333.24 (пп. 22 п. 1): определяет размер государственной пошлины (нотариального тарифа) за выдачу свидетельства о праве на наследство;
    – Статья 333.25 (п. 1 пп. 7, 8, 9, 10): прямо закрепляет требование предоставления нотариусу документа с указанием рыночной стоимости имущества, определенной независимым субъектом оценочной деятельности, на день открытия наследства.
  • Федеральный закон «Об оценочной деятельности в Российской Федерации» от 29.07.1998 № 135-ФЗ:
    – Статья 11: устанавливает требования к содержанию, структуре и обязательным разделам итогового Отчёта об оценке;
    – Статьи 4, 15, 15.1, 24.6, 24.7: определяют статус оценщика, требования к обязательному членству в СРО, сдаче квалификационного экзамена и страхованию профессиональной ответственности (как личной, так и оценочной компании).
  • Федеральный закон «Об обществах с ограниченной ответственностью» от 08.02.1998 № 14-ФЗ:
    – Статья 21: регламентирует переход доли или части доли участника общества в уставном капитале к гражданам (в том числе порядок перехода прав к наследникам с учётом положений Устава общества).
  • «Основы законодательства Российской Федерации о нотариате» от 11.02.1993 № 2268-1:
    – Статьи 15, 22, 72, 73: закрепляют обязанности и регламент действий нотариуса при проверке состава наследственной массы, расчёте нотариального тарифа и выдаче свидетельств о праве на наследство.
  • Федеральный закон «Об электронной подписи» от 06.04.2011 № 63-ФЗ:
    – Статьи 5, 6: регламентируют юридическую силу усиленной квалифицированной электронной подписи (УКЭП) при формировании отчёта в цифровом формате для передачи в Единую информационную систему нотариата (ЕИС).
Федеральные стандарты оценки (ФСО)

Оценка проводится с обязательным соблюдением новой структуры Федеральных стандартов оценки (утверждены Приказами Минэкономразвития России от 14 апреля 2022 года):

  • ФСО I «Структура федеральных стандартов оценки и основные понятия» (Приказ Минэкономразвития РФ № 200);
  • ФСО II «Виды стоимости» (Приказ Минэкономразвития РФ № 200) — регламентирует расчёт именно рыночной стоимости объекта;
  • ФСО III «Процесс оценки» (Приказ Минэкономразвития РФ № 200) — устанавливает правила сбора, верификации исходной финансовой информации и проведения расчётов;
  • ФСО IV «Отчёт об оценке» (Приказ Минэкономразвития РФ № 200) — устанавливает строгие требования к форме, содержанию и приложениям официального документа;
  • ФСО V «Подходы и методы оценки» (Приказ Минэкономразвития РФ № 200) — определяет правила применения доходного, сравнительного и затратного подходов к оценке;
  • ФСО № 10 «Оценка бизнеса и долей участия в уставном капитале» (Приказ Минэкономразвития РФ от 01.06.2015 № 327) — специальный профильный стандарт, регулирующий специфику определения стоимости акций, паёв и долей в уставных капиталах предприятий.
Методические и регламентирующие акты нотариата
  • «Методические рекомендации по оформлению наследственных прав» (утверждены Решением Правления Федеральной нотариальной палаты от 25.03.2019, протокол № 03/19):
    – Пункты 8.1–8.5 конкретизируют действия нотариуса при оценке стоимости наследуемого имущества для исчисления госпошлины и порядок принятия отчётов независимых оценщиков.
  • Регламент совершения нотариусами нотариальных действий, устанавливающий объём информации, необходимой нотариусу для совершения нотариальных действий, и способ её фиксирования (утверждён Приказом Минюста России от 30.08.2017 № 156).

Часто задаваемые вопросы

Зачем вообще оценивать долю в ООО, если уставный капитал всего 10 000 рублей?

Нотариус рассчитывает государственную пошлину не от номинальной стоимости доли в уставном капитале, а от её рыночной стоимости на момент смерти наследодателя (п. 6 ст. 333.25 НК РФ). Даже при уставном капитале в 10 000 рублей на балансе компании могут числиться активы на миллионы рублей, либо наоборот — бизнес может иметь долги. Для определения объективной базы расчёта пошлины закон требует официальный отчёт независимого оценщика.

Что делать, если руководство ООО отказывается давать бухгалтерские документы?

Это распространенная ситуация. Сообщите об этом нам: мы самостоятельно запросим и выгрузим заверенную финансовую отчётность компании из официальной базы ФНС РФ (ГИР БО). При необходимости оценщик подготовит запрос, который нотариус официально направит руководству общества.

Сколько времени занимает оценка доли для наследства?

Для большинства компаний малого и микробизнеса срок подготовки отчёта составляет 1–2 рабочих дня. При наличии экспресс-запроса отчёт может быть изготовлен за 24 часа. Оценка средних и крупных производственных предприятий занимает от 3 до 5 рабочих дней.

Что произойдет, если в Уставе ООО есть запрет на вход наследников?

Если Устав запрещает переход доли к наследникам или другие участники не дали своего согласия, общество обязано выплатить наследнику действительную стоимость доли деньгами или выдать имущество в натуре (ст. 23 ФЗ «Об ООО»). Наш отчёт об оценке послужит официальным расчётом суммы, которую общество обязано вам перечислить.

Можно ли снизить стоимость оценки доли, чтобы меньше платить нотариусу?

Оценщик обязан действовать строго в рамках закона и стандартов ФСО. Однако профессиональный оценщик обязан применить обоснованные законодательством корректировки (скидку на неликвидность закрытого общества, скидку за миноритарный статус пакета, учесть имеющиеся долговые обязательства компании), что естественным и абсолютно законным путём оптимизирует налогооблагаемую базу.

На какую дату должна производиться оценка доли?

Строго на дату смерти наследодателя (дату открытия наследства по ст. 1114 ГК РФ). Оценка на любую другую дату (например, дату обращения к нотариусу или дату составления отчёта) делает отчёт юридически недействительным.

Примет ли нотариус электронный отчёт об оценке?

Да. Мы подписываем электронный отчёт усиленной квалифицированной электронной подписью (УКЭП) оценщика. В соответствии с ФЗ № 63-ФЗ и регламентами Федеральной нотариальной палаты, электронный документ с УКЭП имеет полную юридическую силу и принимается всеми нотариусами через Единую информационную систему нотариата (ЕИС).

Какой размер госпошлины придется заплатить нотариусу?

Согласно ст. 333.24 НК РФ:
• Наследники первой очереди (дети, супруг, родители, родные братья/сёстры) оплачивают 0,3% от оценочной стоимости доли (максимум 100 000 руб.);
• Все остальные наследники — 0,6% от оценочной стоимости доли (максимум 1 000 000 руб.).

Чем отличается номинальная стоимость доли от действительной и рыночной?

• Номинальная стоимость — это доля от уставного капитала при регистрации компании (например, 50% от 10 000 руб. = 5 000 руб.).
• Действительная стоимость — это доля от чистых активов компании по данным бухгалтерского баланса.
• Рыночная стоимость — это реальная цена доли при её продаже на открытом рынке с учётом рыночной переоценки имущества, нематериальных активов, перспектив прибыли и скидок за неконтрольный пакет. Нотариус требует расчёт рыночной стоимости.

Подойдет ли ваш отчёт для нотариуса в другом регионе РФ?

Да. Наши эксперты состоят во всероссийских СРО, квалификационные аттестаты действуют на всей территории Российской Федерации, а ответственность застрахована федеральными страховщиками. Отчёт АНО «АНЭ «НЕЗАВИСИМАЯ ЭКСПЕРТИЗА» имеет полную юридическую силу у любого нотариуса в любом субъекте РФ.
Показать еще вопросы

Отзывы наших клиентов

Благодарственные письма

Написать