АНО Альянс Независимых Экспертов
«Независимая экспертиза»

Центр Экспертиз и Оценки в Москве 

ул. Марксистская, д 34 к 10

alliance-ekspert@yandex.ru Пн-Пт: 9:00 – 18:00 (по Мск)

+7 (495) 127 12 55
Заказать звонок сейчас

Меню сайта

Независимая оценка доли в ООО для суда — экспертиза стоимости при судебных спорах и корпоративных конфликтах

Проводим досудебную оценку и судебные экспертизы стоимости долей бизнеса по 73-ФЗ, 135-ФЗ, АПК и ГПК РФ с гарантией защиты расчётов на судебных заседаниях.

Стоимость от 15 000 руб.

Срок от 5 дней

Запуск работ в день обращения

Аттестованные эксперты члены СРО

100% юридическая сила. 135-ФЗ, 73-ФЗ, ФСО

Оставьте заявку на оценку доли в ООО для суда

Cогласен с условиями политики конфиденциальности данных

50+ клиентов, которые нам доверяют

Анастасия Докучаева, эксперт оценщик АНО АНЭ Независимая экспертиза
Эксперт материалаАнастасия Докучаеваэксперт оценщик

Оценка доли в ООО для суда — это комплекс процессуальных и экономико-расчётных действий, направленных на установление доказательственной рыночной или действительной стоимости части уставного капитала общества с ограниченной ответственностью в рамках гражданского (ст. 79 ГПК РФ), арбитражного (ст. 82 АПК РФ) или уголовного судопроизводства.

Итогом работы является Заключение эксперта (при назначении судебной финансово-экономической экспертизы судом) либо отчёт об оценке (при подготовке доказательств стороной спора до подачи иска или в ходе процесса по ст. 89 АПК РФ / ст. 71 ГПК РФ), подтверждающий реальную цену чистых активов организации с учётом её рыночной специфики, структуры баланса и имущественного комплекса на конкретную процессуальную дату.

Специфика оценки доли в ООО для суда

Оценка бизнеса в рамках судебного разбирательства кардинально отличается от оценки для управленческих решений, залога или продажи. В процессуальном поле любая неточность приводит к исключению отчёта из числа допустимых доказательств.

Процессуальный статус и ответственность

В отличие от рядового оценщика, судебный эксперт нашей организации предупреждается об уголовной ответственности по ст. 307 УК РФ за дачу заведомо ложного заключения, что придает документу приоритетный доказательственный статус для судей.

Разграничение рыночной и действительной стоимости:

  • Действительная стоимость доли (ДСД) определяется на основании данных бухгалтерской отчётности, но с обязательной переоценкой всех активов (недвижимость, земля, техника, нематериальные активы) в их рыночные значения (позиция Президиума ВАС РФ № 5261/98 и определение ВС РФ № 305-ЭС19-17221).
  • Рыночная стоимость доли может учитывать контрольный или неконтрольный характер пакета, скидки за миноритарный статус и недостаточную ликвидность (применяется, например, при разделе имущества между супругами или продаже доли третьим лицам).

Ретроспективный характер исследования

В суде оценка почти всегда проводится «задним числом» — на дату выхода участника, дату открытия наследства, момент подачи иска о разводе или совершения спорной сделки по выводу имущества. Эксперт обязан реконструировать финансово-рыночную ситуацию строго на дату события, исключая влияние фактов, ставших известными позже.

Необходимость защиты выводов в заседании

Отчёт об оценке или судебная экспертиза — это не только документ. Эксперты АНО «АНЭ «НЕЗАВИСИМАЯ ЭКСПЕРТИЗА» готовы выдержать допрос адвокатов противоположной стороны и ответить на вопросы судьи по методологии, расчётам и источникам данных.

Работа с дефицитом информации

При корпоративных конфликтах ответчик часто скрывает бухгалтерские документы. Мы формулируем ходатайства об истребовании доказательств через суд (первичка, договоры, расшифровки строк баланса).

Анастасия Докучаева, эксперт оценщик АНО АНЭ Независимая экспертиза
Мнение эксперта
Анастасия Докучаева
эксперт оценщик
Главная ловушка в делах о выходе участников из ООО — доверие строке 1300 бухгалтерского баланса. Общество обязано выплатить действительную стоимость доли, рассчитанную на базе чистых активов, но с обязательным пересчётом всех активов в текущие рыночные цены. На практике мы регулярно сталкиваемся с тем, что завод или офисное здание числится на балансе по цене 90-х годов за 3 млн рублей, тогда как его реальная рыночная стоимость превышает 150 млн. Наш расчёт восстанавливает экономическую справедливость, опираясь на жесткую позицию Верховного Суда РФ.

Форматы взаимодействия с судом

Формат / Когда применяется Результат
Внесудебный отчёт (Досудебный)
При подаче искового заявления для обоснования цены иска и размера госпошлины.
Официальный отчёт об оценке по 135-ФЗ.
Судебная экспертиза
По определению суда по ходатайству стороны или инициативе суда.
Заключение эксперта по ст. 86 АПК / ГПК РФ.
Рецензирование экспертизы оппонента
Если оппонент предоставил недостоверное заключение с заниженной/завышенной ценой.
Рецензия (заключение специалиста) для назначения повторной экспертизы.
Допрос эксперта в суде
При наличии возражений сторон для защиты выводов экспертизы.
Протокол допроса, снятие сомнений суда.

Цели проведения оценки доли в ООО для суда

Судебная и досудебная оценка доли в уставном капитале ООО — это ключевой процессуальный инструмент для защиты финансовых интересов участников спора. В зависимости от категории судебного разбирательства, экспертное заключение решает конкретные юридические и экономические задачи:

➥ Взыскание справедливой действительной стоимости при выходе из состава участников

Цель: Доказать суду занижение балансовой стоимости чистых активов обществом и определить реальную рыночную стоимость имущественного комплекса компании (недвижимости, транспорта, оборудования, нематериальных активов) на дату подачи заявления о выходе (п. 6.1 ст. 23 ФЗ «Об ООО»).

Подробнее → Оценка доли при выходе участника из ООО

➥ Расчёт соразмерной денежной компенсации при разделе совместно нажитого имущества супругов

Цель: Установить рыночную стоимость бизнеса на дату прекращения брачных отношений или раздела имущества, определить точную сумму компенсации второму супругу в случаях, когда устав ООО содержит запрет на ввод третьих лиц без согласия остальных соучредителей (ст. 34, 38, 39 СК РФ).

Подробнее → Оценка доли ООО при разводе и разделе имущества

➥ Определение размера убытков при оспаривании подозрительных сделок и недобросовестных действий руководства

Цель: Оценить размер прямого и косвенного ущерба, нанесённого участникам или компании вследствие вывода активов генеральным директором или мажоритарными владельцами. Проводится ретроспективная оценка стоимости доли «до» и «после» совершения спорных сделок (ст. 53.1 ГК РФ, ст. 44 ФЗ «Об ООО»).

Подробнее → Оценка доли в ООО при продаже

➥ Разрешение наследственных споров и выплата компенсаций наследникам

Цель: Устранить разногласия между правопреемниками относительно имущественной массы либо определить точный размер компенсации, подлежащей выплате наследнику со стороны ООО, если остальные участники отказали во вступлении в состав общества (п. 5 ст. 23 ФЗ «Об ООО», ст. 1176 ГК РФ).

Подробнее → Оценка доли ООО для нотариуса и наследства

➥ Определение стоимости принудительного выкупа доли при исключении участника

Цель: Обеспечить методически безупречный расчёт рыночной или действительной стоимости доли участника, систематически грубо нарушающего свои обязанности, для корректного исполнения судебного решения об его исключении (ст. 10 ФЗ «Об ООО»).

Подробнее → Оценка доли в ООО при выходе участника

➥ Формирование конкурсной массы и привлечение к субсидиарной ответственности в делах о банкротстве

Цель: Установить рыночную цену отчужденных долей при оспаривании сделок должника по заниженной стоимости (ст. 61.2 Закона о банкротстве), определить действительный размер вреда, причиненного кредиторам, и рассчитать объём субсидиарной ответственности контролирующих должника лиц (КДЛ).

Подробнее → Оценка доли в ООО при банкротстве

Что делать, если противоположная сторона скрывает документы и саботирует процесс? Алгоритм действий

Типичная ситуация: Ответчик (общество или второй участник-директор) уклоняется от предоставления первичных учётных документов, договоров, расшифровок баланса, регистров основных средств, утверждая, что документы «утеряны, сгорели, изъяты или отсутствуют».

Решение экспертов АНО «АНЭ «НЕЗАВИСИМАЯ ЭКСПЕРТИЗА»:

  1. Процессуальный механизм истребования (ст. 66 АПК РФ / ст. 57 ГПК РФ)
    Мы готовим для суда и вашего юриста юридически выверенное детальное ходатайство об истребовании конкретного перечня бухгалтерских документов (Оборотно-сальдовые ведомости по счётам 01, 02, 08, 10, 41, 58, 60, 62, карточки счётов, книги покупок и продаж).
  2. Запросы в государственные органы
    Через судебные запросы истребуются сведения из ФНС (бухгалтерская отчётность, книги учёта, выписки по расчётным счётам), Росреестра (выписки ЕГРН об имуществе и сделках), ГИБДД и Гостехнадзора (перечень зарегистрированного транспорта и спецтехники).
  3. Использование альтернативных и открытых источников
    Применяются официальные базы данных, отраслевая статистика, таможенные базы, архивные данные тендеров, прайс-листы и прайс-агрегаторы на ретроспективную дату.
  4. Применение правовой презумпции недобросовестности
    Если сторона уклоняется от предоставления документов, мы фиксируем данный факт в заключении эксперта. В силу норм процессуального права и разъяснений Верховного Суда РФ, бремя опровержения расчётных данных эксперта в таком случае полностью возлагается на недобросовестную сторону.
Анастасия Докучаева, эксперт оценщик АНО АНЭ Независимая экспертиза
Совет эксперта
Анастасия Докучаева
эксперт оценщик
Ни в коем случае не запрашивайте у суда «всю финансовую документацию» общей фразой — суды часто отказывают в таких неконкретных ходатайствах. Запросите у наших специалистов готовый процессуальный чек-лист: мы сформируем точный перечень регистров бухгалтерского учёта (ОСВ по счётам 01, 02, 10, 41, 58, 62 с субсчётами и поквартальной разбивкой). Такой запрос суд удовлетворяет гарантированно, а уклонение оппонента от его исполнения трактуется судьей в вашу пользу.

Кто имеет право проводить оценку доли в ООО для суда (по определению суда)

Требования российского законодательства к эксперту напрямую зависят от процессуального статуса документа. Они различаются в зависимости от того, что именно готовится: досудебный отчет об оценке (по инициативе стороны спора) или судебная финансово-экономическая экспертиза (по определению суда). В обоих случаях проводить оценку бизнеса и долей в ООО вправе только специалист, строго соответствующий нормам профильных законов — № 135-ФЗ «Об оценочной деятельности» и № 73-ФЗ «О государственной судебно-экспертной деятельности».

Обычный бухгалтер, аудитор или риелтор не имеют права выдавать официальный отчёт об оценке.

Требования к оценщику для подготовки досудебного отчёта (ФЗ № 135-ФЗ)

Досудебный отчёт об оценке привлекается в процесс в качестве письменного доказательства (ст. 75 АПК РФ / ст. 71 ГПК РФ) для обоснования цены иска, формирования обеспечительных мер или подтверждения позиции истца/ответчика.

Специалист, составляющий такой отчёт, обязан строго соответствовать требованиям ст. 4 и ст. 15.1 Федерального закона от 29.07.1998 № 135-ФЗ «Об оценочной деятельности в РФ»:

  • Членство в СРОО: Действующее членство в одной из включенных в единый государственный реестр саморегулируемых организаций оценщиков.
  • Квалификационный аттестат: Наличие действующего квалификационного аттестата по направлению «Оценка бизнеса» (сдаётся каждые 3 года в соответствии с требованиями Минэкономразвития РФ). Аттестаты по направлениям «Оценка недвижимости» или «Оценка движимого имущества» не дают права оценивать доли в ООО.
  • Страхование ответственности:
    – Полис индивидуального страхования ответственности оценщика — на сумму не менее 300 000 рублей.
    – Полис страхования ответственности оценочной компании (юрлица, с которым оценщик заключил трудовой договор) — на сумму не менее 5 000 000 рублей.
  • Включение в штат: Юридическое лицо обязано иметь в штате не менее двух оценщиков с профильными аттестатами.
Требования к судебному эксперту при назначении экспертизы судом (ФЗ № 73-ФЗ, АПК РФ, ГПК РФ)

Если судом вынесено определение о назначении судебной финансово-экономической / оценочной экспертизы, статус исполнителя трансформируется из оценщика в судебного эксперта.

Деятельность эксперта регламентируется нормами Федерального закона от 31.05.2001 № 73-ФЗ «О государственной судебно-экспертной деятельности в РФ», ст. 55, 82–86 АПК РФ и ст. 79–86 ГПК РФ:

  • Наличие специальных знаний: Высшее профессиональное образование в области экономики, финансов, бухгалтерского учета или профильная переподготовка по судебной финансово-экономической экспертизе.
  • Процессуальный статус и ответственность: Эксперт предупреждается судом об уголовной ответственности по ст. 307 УК РФ за дачу заведомо ложного заключения, о чем отбирается соответствующая подписка.
  • Независимость эксперта: Эксперт не должен находиться в служебной, финансовой, родственной или иной зависимости от сторон процесса, их представителей или состава суда (ст. 21, 23 АПК РФ, ст. 16, 18 ГПК РФ).
  • Правовой статус экспертной организации: Экспертиза может быть поручена как государственному экспертному учреждению, так и негосударственной организации (например, Автономной некоммерческой организации — АНО), имеющей в штате профильных специалистов и уставные цели в сфере судебно-экспертной деятельности (Постановление Пленума ВАС РФ № 23 от 04.04.2014).
Как проверить эксперта перед заказом
  • Проверьте квалификационный аттестат: запросите документ и убедитесь, что он выдан по нужному направлению оценки и срок его действия (3 года) ещё не истёк.
  • Изучите статус в реестрах СРО и Росреестра: найдите специалиста в открытых базах и проверьте, что членство активно, нет приостановок деятельности и дисциплинарных взысканий.
  • Убедитесь в наличии страховки: запросите действующий полис страхования ответственности (минимум на 300 тыс. руб. для частного эксперта или от 5 млн руб. для компании).
  • Проанализируйте судебную практику: забейте ФИО эксперта в картотеку арбитражных дел (kad.arbitr.ru) и ГАС «Правосудие», чтобы проверить отсутствие отводов, грубых ошибок и оспоренных отчётов.
  • Проверьте компанию (при работе с юрлицом): запросите выписку из ЕГРЮЛ на предмет профильного ОКВЭД и убедитесь, что в штате официально трудоустроено не менее 2 дипломированных оценщиков.

Досудебная оценка и судебная экспертиза: сравнение требований к эксперту и итоговому заключению

Параметр сравнения Досудебная оценка
(Инициатива стороны)
Судебная экспертиза
(Определение суда)
Итоговый документ Отчёт об оценке рыночной / действительной стоимости Заключение эксперта
Регулирующая нормативная база Федеральный закон № 135-ФЗ, Федеральные стандарты оценки (ФСО) ФЗ № 73-ФЗ, процессуальные кодексы (АПК РФ, ГПК РФ), методики Минюста РФ
Субъект исполнения Оценщик — физическое лицо, состоящее в СРО и работающее по трудовому договору или как ИП Судебный эксперт — лицо, назначенное определением суда (в т.ч. сотрудник экспертного бюро / АНО)
Обязательность членства в СРО и квалаттестата Строго обязательно (наличие аттестата «Оценка бизнеса» обязательно по закону) Законом прямо не требуется, но учитывается судом как решающее подтверждение высокой квалификации
Уголовная ответственность Отсутствует (несет гражданско-правовую, материальную и дисциплинарную ответственность в рамках СРО) Прямая ответственность по ст. 307 УК РФ за дачу заведомо ложного заключения
Порядок назначения и задачи Заключение двустороннего договора между заказчиком (истцом/ответчиком) и оценочной компанией Судебное определение с четким перечнем вопросов, поставленных на разрешение эксперта
Процессуальный статус в суде Письменное доказательство (ст. 75 АПК РФ / ст. 71 ГПК РФ) Самостоятельный вид судебного доказательства (ст. 64, 86 АПК РФ / ст. 55, 86 ГПК РФ)

Почему соответствие требованиям критично для исхода дела

  1. Исключение доказательства из дела: Если досудебный отчет составлен специалистом без аттестата по направлению «Оценка бизнеса» или с приостановленным членством в СРО, суд признает такой отчет недопустимым доказательством (ст. 68 ГПК РФ / ст. 64 АПК РФ).
  2. Отвод кандидатуры эксперта: При выборе экспертной организации на этапе ходатайства о назначении судебной экспертизы процессуальные оппоненты подадут мотивированный отвод эксперту, если он не сможет документально подтвердить профильный опыт, квалификацию и стаж именно в оценке корпоративных прав и бизнеса.
  3. Назначение повторной / дополнительной экспертизы: Нарушение экспертных стандартов и методик Минюста РФ при подготовке заключения неизбежно ведет к рецензированию вывода оппонентами и назначению повторной экспертизы по ст. 87 АПК РФ / ст. 87 ГПК РФ, что затягивает процесс на 6–12 месяцев.

Эксперты АНО «АНЭ «НЕЗАВИСИМАЯ ЭКСПЕРТИЗА» в полной мере соответствуют требованиям 135-ФЗ и 73-ФЗ, обладают квалификационными аттестатами по направлению «Оценка бизнеса», дипломами судебных экспертов и успешно выполнили более 1 500 судебных экспертиз для Арбитражных судов и судов общей юрисдикции РФ.

Как мы работаем. Ключевые особенности нашего подхода при оценке доли для суда

Строгая ретроспективная привязка к дате юридического факта

При выходе участника, наследовании или исключении партнера расчёт производится не на текущую дату, а на юридически значимый момент (например, последний день отчётного периода, предшествующего подаче заявления, согласно ст. 23 ФЗ № 14-ФЗ).

Как мы работаем: Мы реконструируем финансовое состояние компании и макроэкономические показатели (ставки дисконтирования, мультипликаторы аналогов, рыночные цены сырья и недвижимости) строго в границах указанной судом ретроспективной даты, исключая ретроспективный прогноз и искажения, вызванные последующими кризисами.

Проведение финансовой «очистки» баланса и выявление скрытых активов

Официальная отчётность компании в корпоративном конфликте часто бывает искажена: создаются фиктивные задолженности перед аффилированными кредиторами, либо активы списываются по остаточной стоимости.

Как мы работаем:

  • Проводим постатейную реклассификацию и переоценку: выявляем неучтенные нематериальные активы (патенты, товарные знаки, ПО), реальные запасы на складах и права аренды земельных участков;
  • Анализируем дебиторскую и кредиторскую задолженность на предмет фиктивности и безнадежности ко взысканию;
  • Определяем действительную стоимость доли на базе рыночной стоимости чистых активов (СЧА), а не формальных бухгалтерских данных.
Юридически выверенная позиция по скидкам (дисконтам)

Необоснованное применение скидки на неконтрольный характер (миноритарный пакет) или скидки на неликвидность — главная причина отмены судебных экспертиз.

Мы чётко разграничиваем предмет спора:

  • В спорах о выплате действительной стоимости доли (ст. 23, 25 ФЗ № 14-ФЗ) мы категорически не применяем дисконты за неконтрольный статус доли, опираясь на разъяснения Президиума ВАС РФ и Верховного Суда РФ;
  • В спорах о разделе имущества супругов или банкротстве мы рассчитываем справедливый уровень ликвидности пакета с подтверждением математическими моделями и рыночной статистикой.
Безупречный регламент натурного осмотра

Нарушение порядка осмотра имущества общества (недвижимости, техники, оборудования) — частый повод для стороны оппонента заявить ходатайство о недопустимости доказательства.

Как мы работаем: Организуем процедуру только через официальные уведомления суда и всех участников процесса (ст. 84 АПК РФ / ст. 84 ГПК РФ). Фиксация состояния оборудования и зданий оформляется с фото- и видеопротоколированием, составлением актов осмотра с подписями присутствующих представителей сторон.

Исключение внепроцессуальных рисков

Любой контакт эксперта со стороной спора за рамками судебного процесса дает повод для отвода по ст. 82, 83 АПК РФ / ст. 16, 18 ГПК РФ.

Как мы работаем: Все дополнительные документы и регистры учёта запрашиваются исключительно через процессуальные ходатайства судье. Мы не ведем закрытой переписки с участниками, гарантируя безупречную юридическую чистоту будущего заключения.

Очная процессуальная защита заключения в суде

Результат нашей работы — не просто сшитый отчёт, а выдержавшее перекрестный допрос экспертное заключение.

Как мы работаем: Эксперты лично (или через системы ВКС/онлайн-заседаний) участвуют в судебных заседаниях, свободно оперируют расчётными формулами, методическими стандартами (ФСО) и нормативной базой, аргументированно парируя замечания привлеченных оппонентом специалистов и рецензентов.

АНО АНЭ «НЕЗАВИСИМАЯ ЭКСПЕРТИЗА» обладаем многолетним опытом участия в судебных процессах и выдерживаем перекрестные допросы в суде.

Примеры из практики

Кейс 1 Корпоративный спор при выходе из состава участников (Арбитражный суд г. Москвы)

Участник вышел из состава ООО (доля 33,3%). Общество выплатило действительную стоимость доли в размере 1,8 млн руб. на базе баланса. На балансе числился складской комплекс 4 500 кв. м, отражённый по остаточной стоимости 1998 года..
Что мы сделали. Назначена судебная экспертиза в АНО «АНЭ «НЕЗАВИСИМАЯ ЭКСПЕРТИЗА». Эксперты произвели переоценку складского комплекса по рыночной стоимости затратным и сравнительным подходами, скорректировали баланс и чистые активы на дату выхода.
Итог. Действительная стоимость доли истца составила 42,6 млн руб. Суд удовлетворил иск в полном объёме, довзыскав с общества более 40 млн руб.


Кейс 2 Раздел имущества супругов при разводе (Суд общей юрисдикции, Московская область)

Супруг владел 50% доли в крупной торговой компании. Перед разводом были сформированы искусственные договоры займа с подконтрольными фирмами, за счёт чего размер чистых активов компании формально стал отрицательным. Муж предлагал компенсацию супруге в размере 5000 руб. (исходя из уставного капитала 10 000 руб.).
Что мы сделали. В рамках судебной экспертизы эксперты проверили реальность кредиторской задолженности, установили фиктивность заёмных обязательств, переоценили складские остатки (товар в обороте) и рассчитали рыночную стоимость 50% доли доходным и сравнительным подходами.
Итог. Рыночная стоимость доли установлена на уровне 28,4 млн руб. Супруге присуждена компенсация в размере 14,2 млн руб.


Кейс 3 Наследственный спор и отказ во входе в бизнес (Арбитражный суд Московского округа)

После смерти мажоритарного участника (70%) оставшиеся партнеры отказали наследникам во вступлении в общество на основании пункта Устава и предложили выплату 3,2 млн руб.
Что мы сделали. Проведена ретроспективная судебная экспертиза стоимости доли на день открытия наследства. Эксперты учли в стоимости чистых активов портфель действующих долгосрочных госконтрактов и нематериальные активы (товарный знак и запатентованные технологии).
Итог. Стоимость доли увеличена до 64,8 млн руб. Суд вынес решение о взыскании суммы в пользу наследников в полном объёме.


Кейс 4 Оспаривание вывода активов генеральным директором (Арбитражный суд)

Генеральный директор продал производственную базу компании аффилированному лицу за 5 млн руб. при рыночной цене свыше 80 млн руб., после чего доля миноритария обесценилась.
Что мы сделали. Экспертами нашей организации рассчитана стоимость доли миноритария в двух состояниях: в фактическом (после вывода актива) и в гипотетическом (без совершения противоправной сделки).
Итог. Доказан факт причинения прямого ущерба и снижения стоимости доли. С генерального директора взысканы убытки в размере 25 млн руб.


Оказались в похожей ситуацию? Не откладывайте, обратитесь к нам!
Позвоните в АНО АНЭ «Независимая Экспертиза» — мы подскажем, какие перспектива есть у вашего дела, и поможем защитить ваши финансовые интересы как в суде, так и за столом переговоров.

Мы подберём для вас уникальное
решение по вашему запросу
уже через пару минут

Оставьте заявку на бесплатную консультацию

Cогласен с условиями политики конфиденциальности данных

Цены и сроки. Сколько стоит оценка доли ООО для суда?

Стоимость и сроки проведения оценки доли ООО зависят от масштаба бизнеса, диверсификации активов, прозрачности учёта и целей оценки.

Категория спора/Тип бизнеса, срок исполнения Стоимость
Досудебный отчёт Судебная экспертиза
Малый бизнес (Услуги, торговля, чистые активы до 20 млн руб., без недвижимости)
5 – 10 раб. дней
от 20 000 ₽ от 35 000 ₽
Средний бизнес (Активы до 150 млн руб., наличие коммерческой недвижимости, транспорта)
10 – 15 раб. дней
от 25 000 ₽ от 40 000 ₽
Крупный бизнес / Производство (Сети объектов, производственные линии, спецтехника)
15 – 25 раб. дней
от 30 000 ₽ от 60 000 ₽
Ретроспективная оценка (Оценка на дату 3-летней и более давности, дефицит первички)
10 – 20 раб. дней
от 30 000 ₽ от 65 000 ₽
Рецензирование оценочной экспертизы оппонента (Заключение специалиста на недостоверный отчёт)
4 – 7 раб. дней
от 5000 ₽ от 10 000 ₽
Выезд эксперта в судебное заседание (Защита заключения, допрос эксперта)
По графику заседаний
от 10 000 ₽ от 15 000 ₽
(в пределах региона)

Судебные издержки

В соответствии со ст. 98 ГПК РФ все расходы на проведение досудебной оценки и судебной экспертизы взыскиваются с проигравшей стороны в полном объёме или пропорционально размеру удовлетворенных требований.

Получите индивидуальное предложение на оценку доли в ООО и бесплатную консультацию от наших экспертов

Расчет пройден на 0%
Вопрос 1

Какой тип оценки вас интересует?

Оценка стоимости бизнеса/предприятия

Оценка доли ООО

Оценка оборудования

Оценка нематериальных активов, ноу-хау, товарного знака, патента

Оценка недвижимости / имущества

Оспаривание кадастровой стоимости

Оценка траспорта / спецтехники

Оценка стоимости сайта/домена

Оценка ущерба

Другой тип

Назад
Далее
Чтобы продолжить ответьте на вопрос выше
Вопрос 2

В каком порядке находится запрос?

Досудебная (внесудебная) оценка

Оценка для суда

Назад
Далее
Чтобы продолжить ответьте на вопрос выше
Вопрос 3

Для каких целей необходима оценка

Для продажи/покупки

Для нотариуса

Для выходе участника из ООО или выплате его доли

Для раздела совместного имущества супругов при разводе

Назад
Далее
Чтобы продолжить ответьте на вопрос выше
Вопрос 4

Наличие документов?

Полный пакет документов

Неполный пакет документов

Документов в наличии нет

Назад
Далее
Чтобы продолжить ответьте на вопрос выше
Вопрос 5

Когда вам нужна готовая экспертиза?

Срочно (1-3 дня)

В течение недели

Не срочно (до месяца)

Пока просто интересуюсь

Назад
Далее
Чтобы продолжить ответьте на вопрос выше
Вопрос 6

Какой бюджет вы планируете на экспертизу?

До 20 000 руб.

от 20 000 – 100 000 руб.

Более 100 000 руб.

Пока не определился

Назад
Далее
Чтобы продолжить ответьте на вопрос выше
Решение готово!
Где вам удобней получить результат?

Cогласен с условиями политики конфиденциальности данных

Засекайте45минут

Обработка данных

Методика расчёта стоимости доли в ООО для суда

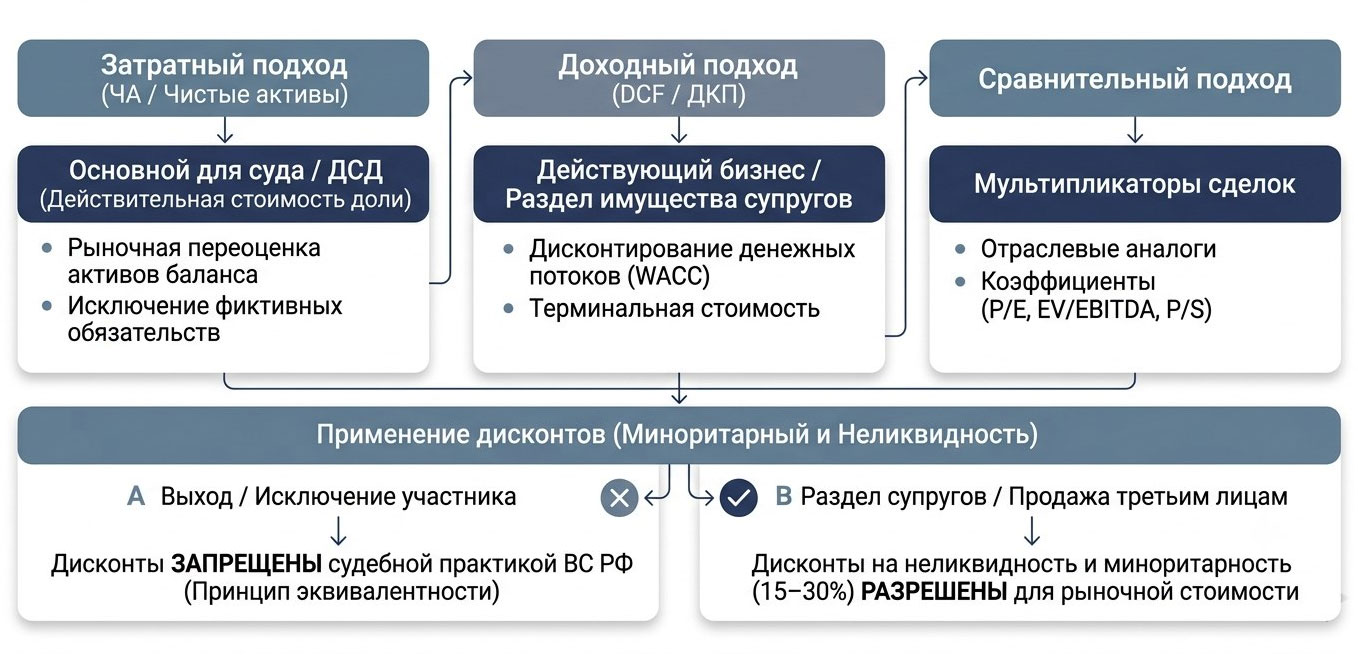
В судебной практике расчёт стоимости доли базируется на комбинации трёх классических подходов, адаптированных под требования ст. 14 ФЗ «Об ООО» и Приказов Минэкономразвития РФ (ФСО).

Методы оценка доли в ООО для суда, блок-схема

1. Затратный подход (Метод чистых активов — базовый для судов)

Является основным методом при расчёте действительной стоимости доли (ДСД) при выходе или исключении участников:

СЧА = Активы(рыночные) — Обязательства(рыночные)

ДСД = СЧА × Размер доли (%)

  • Все строки баланса аудируются. Недвижимость, машины, складские запасы, дебиторская задолженность оцениваются по текущим рыночным ценам.
  • Обязательства очищаются от мнимой и неподтвержденной задолженности.

2. Доходный подход (Метод дисконтированных денежных потоков — DCF)

Применяется судами, когда требуется установить рыночную стоимость действующего бизнеса, генерирующего стабильный денежный поток (особенно актуально при разделе имущества супругов):

PV = ∑ₜ₌₁ⁿ CFₜ / ((1 + WACC)ᵗ) + TV / ((1 + WACC)ⁿ)

где CFₜ — чистый денежный поток периода t , WACC — средневзвешенная стоимость капитала (ставка дисконтирования), TV — терминальная стоимость компании в постпрогнозный период.

3. Сравнительный подход (Метод сделок / мультипликаторов)

Используется при наличии достоверной информации о сделках купли-продажи сопоставимых компаний-аналогов в том же сегменте рынка с применением отраслевых мультипликаторов ( P/E , EV/EBITDA , P/S ).

Анастасия Докучаева, эксперт оценщик АНО АНЭ Независимая экспертиза
Комментарий эксперта
Анастасия Докучаева
эксперт оценщик
Обратите внимание на цель процесса: от этого зависит применение дисконтов. Если идет расчёт компенсации при выходе участника из общества (по ст. 23 14-ФЗ), применение скидки за миноритарный пакет строго незаконно — участник имеет право на пропорциональную часть бизнеса. Но если спор касается раздела имущества супругов при разводе, и пакет в 10% остается у одного из них, оценщик обязан обосновать скидку за неконтрольный характер и неликвидность, что позволяет снизить сумму денежной компенсации второму супругу на 15–30% законными методами.

Применение разъяснений ВС РФ и ВАС РФ в части учёта скидок и премий к стоимости доли

Главный методологический конфликт в судебной практике возникает из-за подмены понятий «рыночная стоимость пакета» (за сколько долю купит сторонний инвестор на открытом рынке) и «действительная стоимость доли» (какая часть совокупного бизнеса пропорционально принадлежит участнику).

Необоснованное применение дисконта за неконтрольный характер (миноритарный статус) и скидки за низкую ликвидность способно занизить итоговый результат на 20–50%, что приводит к отмене экспертизы вышестоящими инстанциями.

Методология разделяет применение корректировок строго в зависимости от предмета иска и правовой природы спора:

Выход/исключение участника, Наследование, Смерть партнёра Раздел имущества супругов, Обращение взыскания, Банкротство
ст. 23, 25, 26 ФЗ «Об ООО» ст. 34–39 СК РФ, ст. 139 ФЗ № 127
Категорический запрет дисконтов Дисконтирование допустимо
  • Скидка на миноритет = 0%
  • Скидка на неликвидность = 0%
  • Скидка за миноритарный статус
  • Скидка за закрытый характер ООО
Категория споров, где дисконты запрещены (Выплата действительной стоимости доли)
  • Правовые основания
    ст. 23, 25, 26 ФЗ № 14-ФЗ «Об ООО», Постановление Президиума ВАС РФ № 5261/98, Постановление Президиума ВАС РФ № 3980/10, Определение ВС РФ № 305-ЭС19-14439.
  • Суть судебной позиции
    Действительная стоимость доли отражает пропорциональную часть рыночной стоимости чистых активов (СЧА) общества. Общество обязано выплатить выходящему участнику эквивалент его реального имущественного вклада в совокупный бизнес. Применение дисконта на миноритарный статус привело бы к неосновательному обогащению остающихся участников за счёт выходящего партнера.
  • Методологическое решение эксперта:
    1. Оценивается 100% бизнеса или 100% рыночной стоимости чистых активов компании:
    V(ООО) = ∑ Активы(рыночные) — ∑ Обязательства(рыночные)
    2. Итоговая действительная стоимость определяется прямым математическим умножением на размер доли:
    V(доли) = V(ООО) × Размер доли
    3. Скидки на неконтрольный характер (DNC) и скидки за недостаточную ликвидность (DLOM) строго приравниваются к нулю (0%).
Категория споров, где дисконты обязательны к расчёту (Рыночный оборот долей)
  • Правовые основания
    Семейный кодекс РФ (раздел совместной собственности супругов при отсутствии согласия на вход в общество), ФЗ № 127-ФЗ «О несостоятельности (банкротстве)» (продажа доли с торгов), исполнительное производство.
  • Суть судебной позиции
    В данных правоотношениях определяется не гарантированная законом выплата от самого общества, а цена, по которой абстрактный независимый покупатель готов приобрести этот пакет на открытом конкурентном рынке. Сторонний покупатель миноритарной доли (например, 10–25%) в закрытом непубличном ООО не получает контроля над управлением и распределением дивидендов, а также сталкивается со сложностями при перепродаже.
  • Методологическое решение эксперта:
    1. Эксперт использует данные эмпирических исследований премий и скидок (анализ транзакций закрытых и открытых компаний, слияний и поглощений, базы Mergerstat / FactSet / модели залога ликвидности).
    2. Применяется двухуровневое обоснование дисконтов:
    ▪ Дисконт на неконтрольный характер (DNC): расчёт опирается на размер оцениваемой доли и структуру оставшегося капитала (наличие одного мажоритария или распыленный характер владения).
    ▪ Дисконт за недостаточную ликвидность (DLOM): расчёт базируется на ограничениях Устава общества (запрет отчуждения третьим лицам, порядок реализации преимущественного права).
    3. Итоговая формула расчёта: V(рыночная) = (V(ООО) × Размер доли) × (1 — DNC) × (1 — DLOM)
Предотвращение процессуальных манипуляций

При защите отчёта в судебном процессе эксперт парирует типичные ошибки оппонентов:

  • Манипуляция: применение доходного подхода без учёта структуры капитала. При оценке доходным методом оппонент может использовать модель DCF (дисконтирование денежных потоков) на уровне всей компании, а затем применить скидку за миноритет при расчёте выплаты выходящему участнику.
    Позиция нашего эксперта: В спорах по ст. 23 ФЗ «Об ООО» результат доходного подхода пересчитывается в пропорциональную долю СЧА без наложения любых правящих коэффициентов на размер пакета.
  • Манипуляция: смешение понятий номинальной, рыночной и балансовой СЧА.
    Позиция нашего эксперта: Балансовые данные принимаются только как отправная точка; каждая статья баланса переоценивается в рыночные реалии (включая внебалансовые права, реальную стоимость основных средств и реальную возвратность дебиторской задолженности), исключая формальное списание активов обществом.

Топ-5 критических ошибок в отчётах об оценке доли в ООО для суда

Ошибки в отчете об оценке доли ООО или бизнеса приводят к тому, что документ признается судом или нотариусом недопустимым доказательством, а судья назначает повторную судебную экспертизу (за которую приходится платить заново).

Ниже приведены 5 самых частых и критических ошибок:

1. Использование балансовой стоимости вместо рыночной переоценки чистых активов

Суть ошибки: Расчёт действительной стоимости доли ведется строго по строке 1300 бухгалтерского баланса (капитал и резервы) без переоценки активов в текущие рыночные цены. При этом реальная стоимость основных средств (земля, производственные комплексы, оборудование) может многократно превышать их остаточную балансовую стоимость за счёт накопленной амортизации и инфляции.

К чему приводит:

  • Финансовые потери: Занижение итоговой выплаты выходящему участнику в 2–10 раз.
  • Процессуальные последствия: Безусловное отклонение отчёта судом, удовлетворение ходатайства оппонента о назначении судебной повторной экспертизы по правилам ст. 87 АПК РФ / ст. 87 ГПК РФ и возложение судебных расходов на сторону, представившую некорректный расчёт.
2. Неправомерное применение скидок (дисконтов)

Суть ошибки: Применение дисконта за неконтрольный характер доли (миноритарный статус) и скидки за низкую ликвидность в делах о выходе участника, исключении партнера или наследовании доли (ст. 23, 25, 26 ФЗ «Об ООО»).

К чему приводит:

  • Финансовые потери: Искусственное занижение стоимости доли на 20–50% в пользу остающихся участников и неосновательное обогащение общества.
  • Процессуальные последствия: Нарушение устоявшейся практики ВАС РФ и ВС РФ (Постановления Президиума ВАС РФ № 5261/98, № 3980/10; Определение ВС РФ № 305-ЭС19-14439). Заключение признается недопустимым доказательством, а судебное решение, основанное на таком отчёте, гарантированно отменяется в суде апелляционной или кассационной инстанции.
3. Ошибки во временных периодах (ретроспективе)

Суть ошибки: Определение стоимости доли на текущую дату составления отчёта или дату подачи судебного иска, а не на дату юридически значимого события, прямо закрепленного в законе (например, на последний день отчётного периода, предшествующего дню подачи заявления о выходе — ст. 23 ФЗ «Об ООО»).

К чему приводит:

  • Финансовые потери: Искажение расчётной базы из-за влияния последующих событий: отчуждения активов менеджментом, изменения конъюнктуры рынка или искусственного наращивания убытков компанией уже после фактического конфликта.
  • Процессуальные последствия: Методологический порок всего исследования. Суд полностью исключает отчёт из доказательственной базы без возможности корректировки цифр, требуя проведения новой экспертизы строго на юридически верную дату.
4. Учёт фиктивной кредиторской задолженности

Суть ошибки: Механическое уменьшение стоимости чистых активов компании на сумму сомнительных обязательств (сфабрикованные договоры займа, внутригрупповые векселя, технические долги перед аффилированными структурами) без проверки реальности хозяйственных операций.

К чему приводит:

  • Финансовые потери: Полное обнуление стоимости чистых активов, в результате чего действительная стоимость доли признается равной нулю, а выходящий участник незаконно лишается компенсации.
  • Процессуальные последствия: Назначение дополнительного аудита и экспертизы с риском выявления признаков искусственного создания задолженности, переквалификация спора в плоскость привлечения контролирующих лиц к субсидиарной ответственности и направление материалов в правоохранительные органы при выявлении признаков фальсификации доказательств (ст. 303 УК РФ).
5. Игнорирование нематериальных активов (НМА)

Суть ошибки: Отказ от оценки объектов интеллектуальной собственности и прав, которые отсутствуют в строке 1110 баланса (не капитализированы бухгалтерией), но генерируют основную выручку бизнеса: товарные знаки, запатентованные технологии, софт, клиентские базы данных, эксклюзивные лицензии.

К чему приводит:

  • Финансовые потери: Колоссальная недооценка компаний сервисного, торгового, производственного и IT-сектора, где материальные активы составляют лишь малую часть бизнеса.
  • Процессуальные последствия: Успешное оспаривание отчёта второй стороной через предоставление рецензии (заключения специалиста), доказывающей неполноту исследования активов, с последующим назначением судебной экспертизы и пересмотром всего объёма имущественной массы.

Оспаривание некорректной оценки

Если противоположная сторона спора предоставила заказной отчёт об оценке или судом получена некомпетентная экспертиза с искажённой стоимостью доли, законным методом противодействия станет независимая рецензия на оценку в формате Заключения специалиста.

Как АНО «АНЭ «НЕЗАВИСИМАЯ ЭКСПЕРТИЗА» помогает оспорить судебную экспертизу:

  1. Методологический аудит
    Выявляем нарушения Федеральных стандартов оценки (ФСО № 1-VI, ФСО XI), ФЗ № 73-ФЗ, необоснованность выбора методов или арифметические ошибки.
  2. Проверка исходных данных
    Фиксируем использование экспертом недостоверных аналогов, манипуляцию ставками дисконтирования или неверный учёт балансовых показателей.
  3. Составление рецензии
    Оформляем мотивированное заключение специалиста с подробным разбором каждого дефекта и выводом о недопустимости заключения оппонента в качестве доказательства.
  4. Назначение повторной экспертизы
    На базе нашей рецензии ваш юрист заявляет ходатайство о назначении повторной или дополнительной судебной экспертизы (по ст. 87 АПК РФ / ст. 87 ГПК РФ) и передаче дела в нашу экспертную организацию.

Анастасия Докучаева, эксперт оценщик АНО АНЭ Независимая экспертиза
Мнение эксперта
Анастасия Докучаева
эксперт оценщик
Судья не обладает специальными экономическими знаниями, поэтому просто заявить в процессе, что «экспертиза оппонента необъективна» — верный путь к проигрышу дела. Чтобы разбить недостоверное заключение, требуется процессуальный документ равной силы — Рецензия (Заключение специалиста). На её основе юрист задаёт судебному эксперту оппонента профильные вопросы под протокол, ловит его на нарушении ФСО и норм ст. 8 ФЗ-73, после чего у судьи не остается иного выбора, кроме как назначить повторную экспертизу.

Этапы работ. Как проводится оценка доли в ООО для суда

1. Предварительный экспресс-анализ и формулирование вопросов для суда

На старте эксперты детально изучают контекст спора (действительная стоимость доли при выходе участника, раздел имущества, взыскание убытков с генерального директора или оспаривание сделок).

  • Анализируются первичные сведения: актуальные выписки из ЕГРЮЛ, устав общества (ограничения, порядок расчётов), доступная бухгалтерская отчётность (формы № 1 и № 2).
  • Оказывается содействие адвокату в постановке юридически и методически грамотных вопросов эксперту с указанием точной юридически значимой даты (например, дата, предшествующая дню подачи заявления о выходе из состава участников).

2. Подготовка гарантийного письма и депонирование средств

Для процессуального закрепления кандидатуры экспертного учреждения оформляется официальный ответ на судебный запрос или гарантийное письмо.

  • В пакет документов включаются: согласие на проведение экспертизы, подтверждение квалификации конкретных экспертов (дипломы, квалификационные аттестаты по направлениям «Оценка бизнеса» и «Оценка движимого/недвижимого имущества», выписки из реестров СРО, полисы страхования ответственности).
  • Фиксируются предварительные сроки и стоимость работ, после чего инициирующая сторона вносит необходимую сумму на депозитный счёт суда в соответствии с нормами АПК РФ или ГПК РФ.

3. Вынесение судебного определения и получение материалов дела

Суд выносит определение о назначении судебной финансово-экономической или оценочной экспертизы, приостанавливает производство по делу и передаёт материалы экспертам АНО «АНЭ «НЕЗАВИСИМАЯ ЭКСПЕРТИЗА».

  • Эксперты официально предупреждаются об уголовной ответственности по ст. 307 УК РФ за дачу заведомо ложного заключения, о чём отбирается соответствующая подписка.
  • Проводится аудит поступивших томов дела на предмет достаточности исходных данных. При нехватке расшифровок баланса, договоров, оборотно-сальдовых ведомостей или регистров учёта эксперт формирует и направляет в суд ходатайство об истребовании дополнительных документов у сторон.

4. Натурный осмотр активов и сбор детальных рыночных данных

Если на балансе предприятия числятся материальные активы (производственные комплексы, коммерческая недвижимость, спецтехника, земельные участки, товарные остатки), организуется их выездное обследование.

  • В адрес суда и всех участников процесса заблаговременно направляются уведомления о дате и времени проведения осмотра.
  • На объектах составляются акты визуального осмотра с фотофиксацией их текущего технического состояния, степени износа и фактического наличия.

5. Проведение финансово-экономического исследования и расчёты

Ключевой этап расчёта действительной (рыночной) стоимости доли, включающий в себя:

  • Анализ финансово-хозяйственной деятельности предприятия за ретроспективный период (структура выручки, маржинальность, долговая нагрузка).
  • Корректировку баланса (метод чистых активов): переоценку основных средств, нематериальных активов, финансовых вложений и дебиторской задолженности до их справедливой рыночной стоимости, а также выявление неучтённых обязательств.
  • Применение доходного и сравнительного подходов (если применимо исходя из специфики бизнеса).
  • Согласование результатов и определение итоговой стоимости доли без применения необоснованных дисконтов за неконтрольный характер (миноритарность), если это противоречит нормам корпоративного права для конкретного вида спора.

6. Оформление экспертного заключения и передача в суд

Формируется итоговый документ — «Заключение эксперта», полностью соответствующий требованиям Федерального закона № 73-ФЗ «О государственной судебно-экспертной деятельности в РФ», а также стандартам оценки (ФСО).

  • Документ содержит подробную исследовательскую часть, обоснование отказов от неприменимых подходов, расчётные таблицы, графические материалы и подтверждающие документы экспертов.
  • Заключение сшивается, удостоверяется подписями экспертов, оттиском печати организации и вместе со всеми возвращаемыми материалами дела сдаётся в канцелярию суда либо направляется спецсвязью.

7. Защита выводов заключения в судебном заседании

После ознакомления сторон с результатами экспертизы эксперт вызывается в судебное заседание (очно или посредством систем видеоконференц-связи / веб-конференции).

  • Эксперт даёт устные пояснения суду по структуре исследования и применённым расчётным методикам.
  • Аргументированно отвечает на вопросы сторон, нейтрализует рецензии оппонентов и опровергает необоснованные возражения процессуальных оппонентов, снижая риск назначения повторной или дополнительной экспертизы.

Результат оценки доли в ООО для суда. Что вы получаете по итогу работы

Мы предоставляем целостный правовой и финансовый инструмент, полностью готовый для защиты ваших имущественных интересов в суде, на переговорах или перед контролирующими органами.

1. При проведении досудебного исследования

Официальный отчёт об оценке рыночной / действительной стоимости доли в уставном капитале

  • Соответствие законодательству: Документ составляется в строгом соответствии с требованиями Федерального закона № 135-ФЗ «Об оценочной деятельности в РФ» и актуальных Федеральных стандартов оценки (ФСО I–VI и специализированного стандарта оценки бизнеса ФСО № 8).
  • Готовая доказательственная база: отчёт содержит полную аналитическую часть, анализ макроэкономических факторов и отраслевого рынка, аудит финансово-хозяйственной деятельности предприятия, расчёт рыночной стоимости всех активов (недвижимость, оборудование, НМА) и обоснованный анализ обязательств.
  • Практическая польза:
    – Позволяет юридически точно рассчитать цену иска, определить размер государственной пошлины и составить обоснованную досудебную претензию.
    – Служит надежным аргументом на этапе мирных переговоров, мотивируя оппонента к выплате справедливой компенсации без доведения спора до длительного судебного разбирательства.
    – Формирует устойчивую позицию истца или ответчика при подаче искового заявления или отзыва на него.

2. При назначении судебной экспертизы

Заключение судебного эксперта, обладающее статусом ключевого доказательства

  • Процессуальная безупречность: Заключение оформляется строго по регламентам ст. 86 АПК РФ / ст. 86 ГПК РФ и ст. 25 Федерального закона № 73-ФЗ «О государственной судебно-экспертной деятельности в РФ».
  • Уголовно-правовая ответственность: Эксперт официально предупреждается судом об уголовной ответственности по ст. 307 УК РФ за дачу заведомо ложного заключения, что придает документу статус первостепенного доказательства в материалах дела.
  • Практическая польза:
    – Исчерпывающие, однозначные и методически неоспоримые ответы на все вопросы, поставленные перед экспертом судом.
    – Максимальная устойчивость перед критикой оппонентов: методики расчётов подбираются так, чтобы исключить возможность назначения повторной или дополнительной экспертизы (ст. 87 АПК / ГПК РФ).
    – Прямое влияние на вынесение итогового решения суда в пользу стороны с правомерной позицией.

3. Полный комплект квалификационных документов

Подтверждение безупречной легитимности и компетенции экспертов

К каждому отчёту или заключению прилагается прошитый и заверенный комплект документов, подтверждающий полное право эксперта и компании проводить оценку бизнеса любой сложности:

  • Дипломы о профильном высшем и специализированном образовании в сфере оценки бизнеса / судебной финансово-экономической экспертизы.
  • Действующие квалификационные аттестаты по направлению «Оценка бизнеса».
  • Свидетельства о членстве экспертов в ведущих саморегулируемых организациях оценщиков (СРО).
  • Выписки из реестров и полисы обязательного страхования гражданской ответственности оценщика и оценочной компании (с расширенным лимитом покрытия).
  • Документы, подтверждающие включение специалистов в государственные и профессиональные реестры судебных экспертов.
  • Юридико-методическая помощь юристам клиента: консультации представителей стороны по слабым местам позиции оппонента, помощь в формировании ходатайств и формулировании вопросов для допроса экспертов другой стороны.

4. Процессуальная поддержка и защита результатов

Комплексное сопровождение выводов до вступления решения суда в силу

  • Участие в заседаниях: Личный выезд эксперта в судебные заседания судов любых инстанций (первая, апелляция, кассация) для дачи пояснений и допроса эксперта по ст. 86, 87 АПК РФ / ст. 187 ГПК РФ.
  • Отражение претензий оппонента: Подготовка профессиональных письменных возражений и контраргументов на любые рецензии, замечания и контррасчёты со стороны процессуальных оппонентов.

Документы для запуска работ. Что необходимо предоставить оценщику

  • Копия Устава ООО (в актуальной редакции на дату оценки).
  • Выписка из ЕГРЮЛ по состоянию на дату оценки и на текущую дату.
  • Бухгалтерская отчётность (Форма № 1 «Баланс», Форма № 2 «отчёт о финансовых результатах») за последние 3–5 лет и на последнюю отчётную дату перед событием.
  • Оборотно-сальдовые ведомости (ОСВ) по счётам 01, 02, 04, 08, 10, 41, 43, 58, 60, 62, 66, 67 (поквартально / помесячно).
  • Инвентарные карточки учёта основных средств (ОС-6) и расшифровка основных средств.
  • Правоустанавливающие и технические документы на имущество ООО (выписки ЕГРН на недвижимость, ПТС на транспортные средства, договоры аренды земли).
  • Расшифровка дебиторской и кредиторской задолженности (с указанием контрагентов, дат возникновения и признаков просрочки/безнадежности).
  • Справка о наличии нематериальных активов (патенты, лицензии, товарные знаки, ПО).

Если вы не обладаете полным пакетом документов (находится у оппонента), мы подготовим проект ходатайства в суд об их принудительном истребовании.

Анастасия Докучаева, эксперт оценщик АНО АНЭ Независимая экспертиза
Совет эксперта
Анастасия Докучаева
эксперт оценщик
Если вы миноритарий или бывший супруг и у вас нет доступа к бухгалтерии предприятия — не откладывайте подачу иска. Для подготовки первичного иска и получения гарантийного письма в суд нам достаточно минимальных открытых данных (бухгалтерского баланса из системы ГИР БО ФНС). Всю недостающую закрытую первичку и расшифровки счётов мы поможем истребовать через определение суда уже на первом предварительном заседании.

Законодательная база для судебной оценки доли в ООО

Судебная оценочная и экспертная деятельность в отношении долей ООО строго регламентирована нормами материального и процессуального права РФ:

  • Федеральный закон № 73-ФЗ от 31.05.2001 «О государственной судебно-экспертной деятельности в Российской Федерации» (базовые требования к независимости эксперта, исследовательской части и структуре заключения).
  • Федеральный закон № 135-ФЗ от 29.07.1998 «Об оценочной деятельности в РФ».
  • Федеральный закон № 14-ФЗ от 08.02.1998 «Об обществах с ограниченной ответственностью» (ст. 14 — уставный капитал и доли, ст. 23 — приобретение обществом доли, порядок выплаты действительной стоимости, ст. 25, 26 — выдел доли и выход участников).
  • Арбитражный процессуальный кодекс РФ (АПК РФ): ст. 55 (Эксперт), ст. 82 (Назначение экспертизы), ст. 86 (Заключение эксперта), ст. 87 (Дополнительная и повторная экспертизы).
  • Гражданский процессуальный кодекс РФ (ГПК РФ): ст. 79 (Назначение экспертизы), ст. 80 (Определение суда), ст. 86 (Заключение эксперта).
  • Приказы Минэкономразвития РФ (Федеральные стандарты оценки):
    – ФСО I, ФСО II, ФСО III, ФСО IV, ФСО V, ФСО VI (Базовые структуры и принципы оценки);
    – ФСО № 11 (ФСО XI) «Оценка бизнеса и долей участия в нем».
  • Уголовный кодекс РФ (УК РФ): ст. 307 (Ответственность эксперта за дачу заведомо ложного заключения).
  • Судебная практика: Постановление Пленума ВС РФ и Пленума ВАС РФ № 90/14 от 09.12.1999; Постановление Президиума ВАС РФ № 5261/98; Определение Верховного Суда РФ № 305-ЭС19-17221.

Часто задаваемые вопросы

Чем отличается отчёт об оценке от заключения судебного эксперта?

Отчёт об оценке готовится оценщиком во внесудебном порядке по 135-ФЗ и приобщается к делу как письменное доказательство. Заключение судебного эксперта выполняется только по определению суда по ст. 82 АПК / 79 ГПК РФ экспертом, предупрежденным об уголовной ответственности по ст. 307 УК РФ, что дает ему максимальную юридическую силу.

Можно ли оспорить балансовую стоимость, если директор «нарисовал» убытки?

Да. В судебном порядке исследуется экономическая обоснованность бухгалтерских проводок. Эксперт проводит аудит баланса, переоценивает активы по рынку и исключает необоснованно завышенные обязательства и фиктивные расходы.

Применяется ли скидка за миноритарный пакет при выходе участника?

Нет. В соответствии с устоявшейся практикой Верховного Суда РФ, при выплате действительной стоимости доли участнику при выходе или исключении дисконты за миноритарный характер и низкую ликвидность доли не применяются.

Сколько времени суд дает на проведение экспертизы?

Суд устанавливает срок в определении, обычно он составляет от 15 до 30 рабочих дней с момента поступления материалов дела в распоряжение экспертного учреждения. При необходимости эксперт вправе заявить мотивированное ходатайство о продлении срока.

Может ли эксперт самостоятельно запрашивать документы у истца или ответчика?

Нет. Эксперту категорически запрещено самостоятельно собирать материалы и вступать во внепроцессуальные контакты со сторонами (ст. 85 ГПК РФ, ст. 55 АПК РФ). Все дополнительные документы истребуются исключительно через ходатайство, направленное судье.

На какую дату должна определяться действительная стоимость доли при выходе из ООО?

В соответствии с п. 6.1 ст. 23 ФЗ «Об ООО», стоимость определяется на основании данных бухгалтерской отчётности общества за последний отчётный период, предшествующий дню подачи заявления о выходе из общества (обычно на 31 декабря предшествующего года, если иное не установлено законом для конкретного случая).

Нужно ли осматривать имущество предприятия при судебной экспертизе?

При наличии у компании материальных активов (недвижимость, склады, оборудование) натурный осмотр крайне желателен, так как это исключает претензии оппонентов о неполноте экспертизы. Осмотр назначается с обязательным уведомлением всех сторон процесса.

Что делать, если генеральный директор уничтожил бухгалтерскую базу 1С?

Экспертиза может быть проведена на основе первичных документов, банковских выписок по расчётным счётам компании (истребуемых судом из банков), данных налоговых деклараций из ФНС и информации из открытых реестров.

Кто оплачивает проведение судебной экспертизы?

Расходы несёт сторона, заявившая ходатайство о проведении экспертизы (деньги вносятся на депозитный счёт суда до назначения экспертизы). В итоговом решении суд взыскивает эти расходы с проигравшей стороны пропорционально удовлетворенным требованиям.

Как заявить нашу экспертную организацию в арбитражном суде?

Необходимо скачать и приложить к ходатайству о назначении экспертизы наше Информационное (гарантийное) письмо, где указаны данные экспертов, подтверждение квалификации, стаж, стоимость и сроки проведения экспертизы.
Показать еще вопросы

Отзывы наших клиентов

Благодарственные письма

Написать