Независимая оценка стоимости бизнеса компании (ООО)
Оценка для продажи, инвестиций, судов или выхода участника, с гарантией принятия отчёта
Стоимость от 10 000 руб.
Срок от 5-и дней Сдача точно в срок или раньше
Аттестованные оценщики члены СРО
Подписываем соглашение о неразглашении (NDA)
Соответствие 135-ФЗ, 14-ФЗ, ФСО
Оставьте заявку на оценку стоимости бизнеса
50+ клиентов, которые нам доверяют
Эксперт материалаТатьяна Кузьминаэксперт оценщик
Оценка стоимости бизнеса — это комплексный финансово-экономический и юридический расчёт рыночной (или иной) стоимости предприятия как действующего имущественного комплекса, генерирующего доход, либо стоимости долей участия в нем (акций, долей в ООО).
Процедура проводится независимыми оценщиками в соответствии с Федеральным законом № 135-ФЗ и стандартами ФСО (включая ФСО № 10 «Оценка бизнеса»).
По итогам работы клиент получает официальный отчёт об оценке по 135-ФЗ с ЭЦП, обладающий полной юридической силой для судов, инвесторов и ФНС. Документ содержит обоснованную рыночную стоимость бизнеса, подкреплённую детальной финансовой моделью, прогнозом денежных потоков и глубоким анализом рынка.
Какая у вас цель оценки? Основные ситуации, когда требуется оценка бизнеса
Понимание точной стоимости компании требуется под конкретную юридическую или финансовую задачу. Мы готовим официальные отчёты об оценке, которые имеют доказательное значение для судов, налоговых органов и контрагентов.
• Когда нужно: Продажа компании, привлечение инвестора, слияния и поглощения.
• Что даёт: Фиксирует справедливую цену бизнеса и гудвилла, усиливает переговорную позицию продавца или покупателя.
• Итог: Отчёт с финансовой моделью (DCF) для обоснования цены сделки.
• Когда нужно: Развод супругов-учредителей, корпоративные конфликты, выход участника из ООО, банкротство.
• Что даёт: Точно рассчитывает действительную стоимость доли (в том числе на прошедшую дату).
• Итог: Судебная экспертиза или отчёт со статусом доказательства в арбитраже/суде.
• Когда нужно: Переход долей в ООО или акций наследникам.
• Что даёт: Определяет точную стоимость активов на дату смерти для нотариуса (ст. 333.25 НК РФ).
• Итог: Официальное заключение для расчёта нотариальной пошлины за 1–3 дня.
• Когда нужно: Внесение бизнеса/долей в капитал, слияние, присоединение или разделение юрлиц.
• Что даёт: Выполняет обязательное требование закона (14-ФЗ и 208-ФЗ) о независимой оценке неденежных вкладов.
• Итог: Документ для регистрации изменений в ФНС.
• Когда нужно: Сделки между взаимозависимыми лицами, перевод активов внутри группы компаний.
• Что даёт: Исключает риск доначисления налогов и штрафов по ст. 54.1 и ст. 105.3 НК РФ.
• Итог: Обоснование рыночного диапазона цен для налоговых проверок.
• Когда нужно: Подготовка международной отчётности (IFRS 13, IFRS 3, IAS 36) для аудита и зарубежных партнёров.
• Что даёт: Отражает в балансе реальную стоимость активов и тестирует гудвилл на обесценение.
• Итог: Расчёты справедливой стоимости, принимаемые аудиторами.
Обсудить с экспертом→
Кто имеет законное право проводить оценку бизнеса
Оценка бизнеса (действующего предприятия, имущественного комплекса, пакетов акций или долей в уставном капитале ООО) относится к категории наиболее сложных направлений в оценочной практике. Здесь анализируется не просто материальное имущество, а способность генерировать денежные потоки, нематериальные активы, структура долгов и рыночные риски.
Именно поэтому российское законодательство предъявляет к исполнителям многоуровневые, жёсткие требования. Ключевым нормативным актом выступает Федеральный закон № 135-ФЗ «Об оценочной деятельности в Российской Федерации», дополненный Федеральными стандартами оценки (ФСО).
Если специалист или компания нарушили хотя бы один пункт из установленных правил, подготовленный документ лишается статуса официального Отчёта об оценке. На юридическом языке он превращается в «справку» или «частное суждение», которое суд, налоговые органы (ФНС) или нотариат обязаны отклонить без рассмотрения по существу.
Требования непосредственно к специалисту (физическому лицу — оценщику)
Субъектом оценочной деятельности всегда является конкретный эксперт (ст. 4 Федерального закона № 135-ФЗ). Для права проводить и подписывать отчёт об оценке бизнеса он обязан одновременно соответствовать 5 критериям:
Профильный квалификационный аттестат «Оценка бизнеса»
Обязателен квалификационный аттестат ФБУ «ФРЦ» именно по направлению «Оценка бизнеса» (ст. 21.1–21.2 135-ФЗ). Аттестаты по недвижимости или оборудованию не дают права оценивать доли, акции или предприятие целиком. Срок действия — 3 года, после чего требуется пересдача.
Членство в СРО оценщиков
Оценщик обязан состоять в профильной СРО, включенной в реестр Росреестра (ст. 4, 15 135-ФЗ), что подтверждается актуальной выпиской из реестра членов СРО.
Личное страхование ответственности
Наличие действующего персонального полиса страхования профессиональной ответственности на сумму не менее 300 000 рублей (ст. 24.7 135-ФЗ).
Отсутствие судимости
Отсутствие неснятой или непогашенной судимости за преступления в сфере экономики, а также за преступления средней тяжести, тяжкие и особо тяжкие (ст. 4 135-ФЗ).
Взнос в компенсационный фонд СРО
Внесённый платёж в компенсационный фонд саморегулируемой организации в размере не менее 30 000 рублей (ст. 24.6 135-ФЗ).
Требования к юридическому лицу (оценочной компании)
Если заказчик заключает договор не напрямую с оценщиком, практикующим частным образом, а с компанией (ООО, АО, АНО и др.), к такой организации закон предъявляет собственные требования (ст. 15.1 135-ФЗ):
Штат квалифицированных специалистов. В штате компании по трудовому договору должно состоять не менее двух оценщиков, правомочных осуществлять оценочную деятельность (то есть имеющих аттестаты и членство в СРО). При оценке бизнеса хотя бы один из них (а желательно — оба) должен иметь действующий аттестат именно по «Оценке бизнеса».
Корпоративное страхование ответственности. Юридическое лицо обязано застраховать свою ответственность перед третьими лицами на сумму не менее 5 000 000 рублей (аккредитованные компании для банков и госструктур часто расширяют это покрытие до сотен миллионов рублей).
Соблюдение принципа независимости. Ни организация, ни оценщики не могут быть учредителями, акционерами, кредиторами, дебиторами или близкими родственниками руководства оцениваемого предприятия (ст. 16 135-ФЗ).
Если отчёт об оценке подготовлен лицом, не соответствующим вышеуказанным нормам (например, экзамен сдан только по «недвижимости» или истёк полис страхования), наступают прямые юридические и финансовые риски:
Судебные споры (Арбитраж, суды общей юрисдикции)
Суд исключит отчёт из числа допустимых доказательств на основании ст. 68 АПК РФ / ст. 60 ГПК РФ. Ходатайство процессуального оппонента о признании такого отчёта ненадлежащим доказательством будет удовлетворено мгновенно.
Сделки с долями через нотариуса
Нотариус откажет в заверении договора купли-продажи доли ООО или оформлении наследства, так как обязан лично проверить легитимность оценщика по реестрам СРО и квалификационным аттестатам.
Налоговые риски (ФНС)
При определении налогооблагаемой базы, выходе участника из общества или сделках между взаимозависимыми лицами налоговая инспекция признает стоимость необоснованной, доначислит налог на прибыль/НДФЛ, выставит пени и штрафы по ст. 122 НК РФ.
Кредитование и залоги в банках
Служба залоговой экспертизы и служба безопасности банка остановят кредитную сделку ещё на этапе предварительной верификации пакета документов.
Комментарий эксперта
Татьяна Кузьмина эксперт оценщик
Критически важный нюанс: наличие аттестата по недвижимости или оборудованию не даёт права подписывать отчёты об оценке бизнеса, акций или долей в ООО. Оценщик бизнеса обязан сдать сложнейший экзамен, включающий финансовый анализ, корпоративные финансы, макроэкономику и методы дисконтирования денежных потоков. Срок действия аттестата составляет 3 года, после чего специалист обязан пересдавать экзамен заново.
АНО АНЭ «НЕЗАВИСИМАЯ ЭКСПЕРТИЗА» полностью отвечает требованиям 135-ФЗ, Федеральных стандартов оценки (ФСО) и процессуальных кодексов РФ (АПК, ГПК, УПК, КАС). По запросу заказчика мы предоставляем полный пакет документов, подтверждающих право на проведение оценки:
Копии квалификационных аттестатов экспертов по направлению «Оценка бизнеса».
Выписки из реестров членов СРО (с актуальным сроком действия).
Копии действующих страховых полисов оценщиков и организации.
Документы о высшем профильном образовании экспертов в области оценки и финансов.
Отчёты, подготовленные нашими специалистами, полностью соответствуют нормам законодательства и без замечаний принимаются арбитражными судами, нотариусами и налоговыми органами (ФНС).
Как мы работаем
Оценка бизнеса — это не просто механический расчёт по формулам. Мы глубоко погружаемся в экономику конкретного предприятия и не используем шаблонные отчёты. Каждый проект строится на анализе реальных бизнес-процессов, скрытых рисков и потенциала роста.
Ключевые особенности нашего подхода:
Погружение в операционную специфику, а не только в бухгалтерию
Официальная отчётность (РСБУ/МСФО) показывает лишь исторические данные. Мы анализируем управленческий учёт, структуру выручки, зависимость от ключевых клиентов и поставщиков, контрактную базу и фактическую загрузку мощностей. Это позволяет определить реальную генерацию денежного потока, а не формальную прибыль на бумаге.
Работа с нематериальными активами и скрытыми резервами
В современной экономике львиная доля стоимости компании часто скрыта вне баланса: уникальные технологии, ноу-хау, клиентская база, зарегистрированные товарные знаки и бренд. Мы корректно идентифицируем и оцениваем влияние нематериальных активов на итоговую капитализацию.
Экономическое моделирование вместо подгонки цифр
При расчёте будущих денежных потоков (DCF-модели) мы закладываем верифицированные макроэкономические прогнозы, отраслевую инфляцию и специфические риски сегмента. Ставки дисконтирования рассчитываются строго индивидуально, отражая премию за размер бизнеса, страновые риски и финансовый рычаг компании.
Учёт корпоративной структуры и прав владения
Стоимость доли не всегда пропорциональна стоимости всей компании. Мы профессионально рассчитываем скидки за неконтрольный характер (миноритарный пакет), премии за контроль, а также дисконты за низкую ликвидность долей в непубличных обществах (ООО и непубличные АО).
«Стресс-тестирование» отчетов и юридическая безупречность
Наши отчёты составляются так, чтобы выдерживать проверку внешних оппонентов. Каждая цифра, коэффициент и допущение подкрепляются проверяемыми рыночными источниками. Результаты устойчивы к проверкам со стороны ФНС, аудиторов, судебных экспертов.
Абсолютная конфиденциальность данных
Оценка бизнеса требует раскрытия чувствительной коммерческой информации. Мы подписываем соглашение о неразглашении (NDA) до передачи первых документов и используем защищенные каналы передачи и хранения данных.
Наши гарантии
Наши отчёты соответствуют ФСО (Федеральным стандартам оценки), и гарантированно будут приняты банком, судом или налоговой.
Соблюдение сроков: Компания гарантирует выполнение всех этапов работ в строго установленные сроки. В случае нарушения графиков могут быть предусмотрены компенсации или штрафные санкции, зафиксированные в договоре.
Конфиденциальность и защита данных: Полная гарантия неразглашения коммерческой тайны и персональных данных. Использование защищенных протоколов передачи информации и подписание юридически значимого соглашения о неразглашении.
Качество и соответствие ТЗ: Итоговый результат будет полностью соответствовать утвержденному техническому заданию и индустриальным стандартам качества.
Финансовая прозрачность: Гарантия отсутствия скрытых платежей. Фиксация стоимости услуг на момент подписания договора, которая не может быть изменена в одностороннем порядке без изменения объема работ.
Период гарантийного обслуживания: Предоставление определенного срока на бесплатное устранение выявленных дефектов или ошибок после сдачи проекта.
Юридическая чистота и интеллектуальные права: Компания гарантирует, что все передаваемые результаты работ не нарушают прав третьих лиц, а исключительные права в полном объеме переходят к заказчику после завершения расчетов.
Что мы оцениваем в рамках анализа стоимости бизнеса
В рамках оценки бизнеса определяется его способность генерировать денежный поток для инвесторов с учетом рисков.
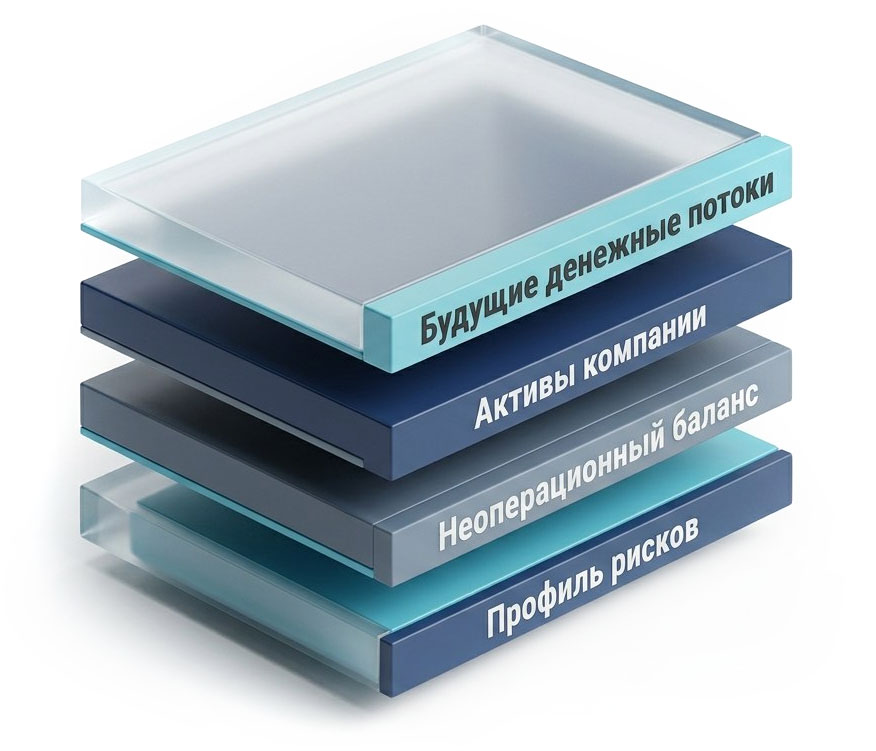
Анализ сводится к четырём ключевым элементам:
Будущие денежные потоки (основа стоимости):
– Нормализованная операционная прибыль (очищенная от разовых списаний и оптимизаций собственника).
– Затраты на поддержание бизнеса: инвестиции в оборудование (CapEx) и замороженные в обороте деньги (Working Capital).
Активы компании:
– Материальные: рыночная стоимость недвижимости, оборудования и инфраструктуры с учетом реального износа.
– Нематериальные и гудвилл: бренды, IT-разработки, контракты, клиентская база и квалификация команды.
Неоперационный баланс (корректировки):
– Прибавляются: свободные деньги на счетах и непрофильное имущество (сдаваемая недвижимость, неиспользуемые участки).
– Вычитаются: финансовый долг (кредиты, лизинги) и скрытые риски (судебные и налоговые претензии).
Профиль рисков (ставка дисконтирования):
– Зависимость от ключевых клиентов, поставщиков или основателя (key-man risk), уязвимость перед отраслевыми и макроэкономическими шоками.
Стоимость бизнеса — это сумма всех будущих чистых денег, которые принесёт компания, приведенная к сегодняшнему дню с учётом рисков и скорректированная на размер чистого долга.
Комплексная оценка активов компании
Определение рыночной стоимости бизнеса часто требует детального анализа его имущественного комплекса или отдельных имущественных прав. Мы проводим профессиональную экспертизу как компании в целом, так и конкретных видов активов для залога, сделок M&A, МСФО или оптимизации налогообложения:
Расчёт рыночной стоимости коммерческого транспорта, легковых автомобилей компании, строительной, дорожной и складской спецтехники с учётом физического и функционального износа.
Расчёт стоимости миноритарных и контрольных пакетов, определение справедливой цены доли при входе/выходе участников, корпоративных спорах и наследовании с учётом скидок на ликвидность и контроль.
Кейс 1 Предпродажная оценка производственного холдинга для сделки M&A
Отрасль. Машиностроение (завод металлоконструкций и спецтехники). Цель оценки. Определение обоснованной стоимости 100% бизнеса для закрытия сделки с профильным инвестором. Что мы сделали. Провели комплексный аудит активов: переоценили станочный парк с учётом физического износа и выявили неликвидные запасы. Построили модель DCF (дисконтированных денежных потоков) на основе долгосрочного портфеля заказов. Сформировали отчёт по международным стандартам, готовый к прохождению Due Diligence. Итог. Защитили перед аудиторами покупателя стоимость бизнеса на уровне 840 млн рублей (инвестор изначально предлагал 620 млн рублей). Сделка успешно закрыта по согласованной цене.
Кейс 2 Защита стоимости логистической компании в налоговом споре (ст. 54.1 НК РФ)
Отрасль. Транспортная логистика и складское хранение (3PL-оператор). Цель оценки. Обоснование рыночной цены продажи 100% компании при внутрихолдинговой реструктуризации. Что мы сделали. Опровергли расчёт ФНС, доказав некорректность использования балансовой стоимости без учёта рыночной стоимости лизинговых обязательств за автопарк (свыше 120 автопоездов). Рассчитали стоимость бизнеса методом скорректированных чистых активов и методом дисконтированных дивидендов с поправкой на отраслевые санкционные риски. Итог. Экспертное заключение принято Арбитражным судом. С клиента полностью сняты претензии налогового органа и аннулированы доначисления на сумму 68 млн рублей.
Кейс 3 Оценка SaaS-платформы (B2B) для раунда инвестиций венчурного фонда
Отрасль. Информационные технологии (облачный софт для управления ритейлом). Цель оценки. Оценка 100% долей для структурирования раунда финансирования и определения доли нового инвестора. Что мы сделали. Провели глубокий когортный анализ клиентской базы, рассчитали ключевые SaaS-метрики: LTV, CAC, Churn Rate, NRR (Net Revenue Retention). Построили финансовую модель методом DCF с дисконтированием денежных потоков по венчурной ставке, учитывающей риск масштабирования. Применили сравнительный подход на базе мультипликаторов EV/ARR и EV/Revenue публичных аналогов и закрытых сделок на развивающихся рынках. Итог. Обосновали оценку компании на уровне 420 млн рублей. Клиент привлек 105 млн рублей инвестиций на условиях продажи ровно 20% доли (вместо 35%, которые изначально требовал фонд).
Кейс 4 Судебная оценка фармацевтического завода при корпоративном конфликте
Отрасль. Фармацевтическое производство (производство дженериков). Цель оценки. Установление рыночной стоимости 100% пакета акций для выкупа компании одним из участников и ликвидации тупиковой ситуации. Что мы сделали. В рамках судебной экспертизы проанализировали портфель регистрационных удостоверений на препараты и контракты с дистрибьюторами. Учли в затратном подходе стоимость чистых активов с переоценкой высокотехнологичных чистых помещений и лабораторного оборудования. Исключили искажения финансовой отчётности, вызванные взаимными блокировками решений учредителями. Итог. Суд утвердил рассчитанную стоимость бизнеса в размере 510 млн рублей. На основании судебного акта сделка по консолидации 100% акций в одних руках была завершена без остановки производственных линий.
Требуется профессиональная оценка бизнеса или активов?
Позвоните в АНО АНЭ «Независимая Экспертиза» — мы проанализируем ситуацию, подберем корректную методологию расчета и поможем защитить ваши интересы при любых финансовых решениях.
Мы подберём для вас уникальное
решение по вашему запросу
уже через пару минут
Цены и сроки
Стоимость оценки и срок зависят от масштаба бизнеса, количества объектов имущества на балансе и целей (для внутреннего пользования или для суда).
Услуга и Срок выполнения
Ориентировочная цена
Экспресс-оценка стоимости бизнеса
от 2 рабочих дней
от 20 000 руб.
Оценка доли бизнеса
от 3 рабочих дней
от 20 000 руб.
Оценка бизнеса малого предприятия
от 5 рабочих дней
от 25 000 руб.
Оценка среднего и крупного бизнеса
от 7 рабочих дней
от 30 000 руб.
Оценка бизнеса для суда (судебная экспертиза)
от 10 рабочих дней
от 40 000 руб.
Оценка бизнеса для привлечения инвестиций
от 7 рабочих дней
от 30 000 руб.
Оценка группы компаний / холдинговых структур
от 12 рабочих дней
Пройдите опрос, получите индивидуальное предложение на оценку стоимости бизнеса и бесплатную консультацию от наших экспертов
Обработка данных
Методы оценки стоимости бизнеса компании. Основные подходы и формулы
Оценка стоимости бизнеса — это комплексный финансово-экономический анализ деятельности компании, её активов, обязательств и рыночного окружения. В международной практике (IVS) и российских стандартах оценки (ФСО) выделяют три классических методических подхода: доходный, сравнительный (рыночный) и затратный (имущественный).
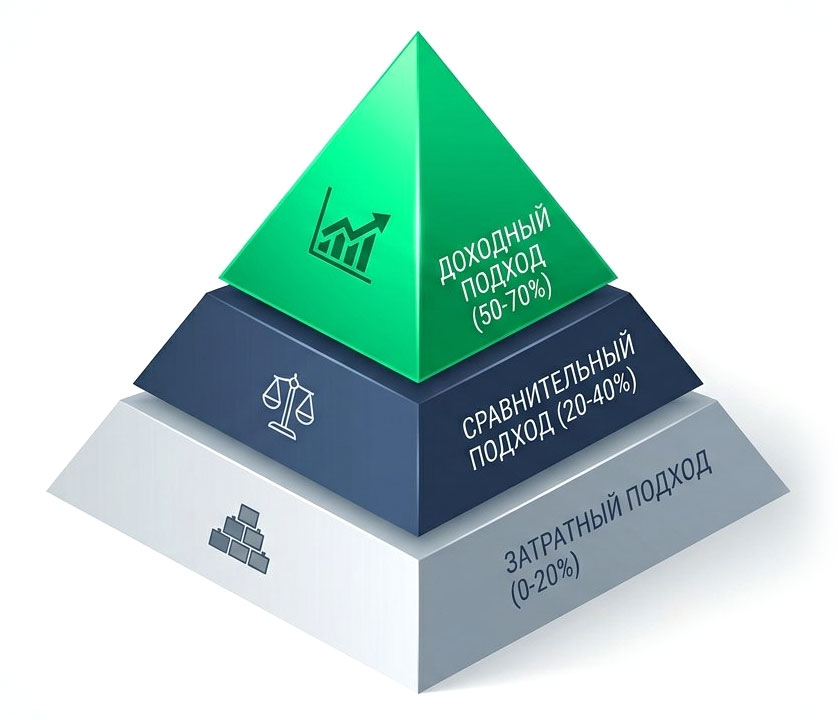
Каждый подход опирается на свою экономическую логику и включает в себя конкретные методы расчётов. При этом на практике данные подходы применяются в порядке строгой иерархии значимости: приоритет отдаётся доходному подходу, отражающему способность бизнеса генерировать будущие денежные потоки, за ним следует сравнительный подход, верифицирующий оценку по актуальным рыночным мультипликаторам, а замыкает иерархию затратный подход, формирующий минимальный базовый уровень стоимости на основе чистых активов компании.
1. Доходный подход (наивысшая значимость)
Доля в итоговой оценке: обычно 50–70%.
Почему на первом месте: Инвестор покупает бизнес не ради стен, станков или прошлых заслуг, а ради будущих денег, которые этот бизнес сгенерирует. Доходный подход напрямую отражает фундаментальную ценность компании — её способность приносить прибыль и свободный денежный поток с учётом рисков.
Где абсолютно доминирует: IT-компании, сфера услуг, масштабируемые стартапы, консалтинг, франшизы.
Основные методы доходного подхода:
Метод дисконтированных денежных потоков (DCF — Discounted Cash Flow)
Когда применяется: для компаний с нестабильной или динамично меняющейся выручкой, стартапов, предприятий в стадии роста или реструктуризации.
Суть: прогнозируется деятельность компании на определённый горизонт (обычно 3–5 лет), рассчитывается чистый денежный поток (FCFF — для всей компании или FCFE — для собственного капитала) за каждый год, а также остаточная (терминальная) стоимость бизнеса в постпрогнозный период по модели Гордона. Все потоки приводятся к текущей стоимости путём дисконтирования.
Формула базового дисконтирования:
PV = ∑ₜ₌₁ⁿ CFₜ / ((1 + r)ᵗ) + TV / ((1 + r)ⁿ)
где CFₜ — денежный поток периода t, r — ставка дисконтирования, TV — терминальная стоимость, n — срок прогнозного периода.
Ключевые переменные: ставка дисконтирования (часто рассчитывается через модель WACC — средневзвешенную стоимость капитала, либо через CAPM — модель оценки капитальных активов).
Метод прямой капитализации прибыли
Когда применяется: для зрелых предприятий со стабильными, предсказуемыми объёмами доходов и расходов и умеренными темпами роста.
Суть: чистая прибыль или операционный денежный поток за один репрезентативный период (обычно нормализованный прошлый год или прогнозный следующий) делится на коэффициент капитализации.
Формула:
V = E / R
где V — стоимость бизнеса, E — чистый доход, R — коэффициент капитализации (равен ставке дисконтирования за вычетом долгосрочных темпов роста).
Плюсы: учитывает потенциал развития, инвестиции, рыночные риски и будущие перспективы. Минусы: высокая степень субъективности при составлении прогнозов и подборе ставки дисконтирования.
2. Сравнительный (рыночный) подход (средняя значимость)
Доля в итоговой оценке: обычно 20–40%. Почему на втором месте: он выступает главным рыночным ориентиром и «тестом на реальность» для доходного подхода. Бизнес стоит столько, сколько за аналогичные активы готов платить рынок прямо сейчас. Стоимость компании определяется на основе цен сделок купли-продажи аналогичных предприятий на открытом рынке. Почему уступает доходному: крайне сложно найти абсолютно идентичный аналог (по масштабу, структуре долга, рынкам сбыта). На развивающихся или закрытых рынках мультипликаторы часто искажены из-за нехватки публичных данных о сделках.
Основные методы сравнительного подхода:
Метод компании-аналога (метод рынка капитала)
Когда применяется: для оценки средних и крупных компаний, если на фондовом рынке обращаются акции публичных компаний сходного профиля.
Суть: анализируются котировки акций компаний-аналогов на бирже, рассчитываются финансовые мультипликаторы (соотношение рыночной цены к финансовым показателям).
Метод сделок (метод продаж)
Когда применяется: при наличии достоверных данных о реальных сделках по слияниям и поглощениям (M&A) контрольных пакетов или 100% долей компаний того же сегмента.
Суть: идентичен методу рынка капитала, но базой служат цены фактических M&A-сделок, что уже включает в себя премию за контроль.
Метод отраслевых коэффициентов (эмпирический)
Когда применяется: для экспресс-оценки малого типового бизнеса (АЗС, рестораны, салоны красоты, ритейл).
Суть: использование устоявшихся в отрасли формул, выведенных статистически (например, стоимость рекламного агентства может оцениваться как полугодовая выручка, а стоматологической клиники — через количество оборудованных кресел).
Часто используемые мультипликаторы:
P/E (Price to Earnings) — цена / чистая прибыль;
EV/EBITDA (Enterprise Value to EBITDA) — стоимость бизнеса / прибыль до вычета процентов, налогов и амортизации (один из самых популярных мультипликаторов, нивелирующий различия в долговой нагрузке и налоговых ставках);
P/S (Price to Sales) или EV/Revenue — цена / выручка (удобно для оценки стартапов без чистой прибыли);
P/BV (Price to Book Value) — цена / балансовая стоимость (применяется для банков и фондов).
Плюсы: отражает текущие рыночные настроения и реальную конъюнктуру спроса и предложения. Минусы: сложность поиска полностью сопоставимых компаний-аналогов (особенно на закрытых и развивающихся рынках) и закрытость условий реальных сделок.
3. Затратный (имущественный) подход (наименьшая значимость)
Доля в итоговой оценке: обычно 0–20%.
Почему на последнем месте: он полностью игнорирует будущую прибыльность, синергию, клиентскую базу и бренд. Если сложить стоимость мебели, компьютеров и кода, затратный подход оценит успешную софтверную компанию в копейки, так как не учитывает её способность генерировать миллионы. Как правило, затратный подход задаёт лишь минимальный («нижний») порог стоимости бизнеса.
Основные методы затратного подхода:
Метод чистых активов (метод накопления активов)
Когда применяется: для холдингов, инвестиционных компаний, фондов недвижимости, а также для стабильно работающих капиталоёмких производств с большими материальными активами.
Суть: оценщик проводит инвентаризацию и переоценку каждого элемента баланса предприятия по рыночной стоимости (недвижимость, оборудование, складские запасы, дебиторская задолженность, нематериальные активы), после чего из совокупной рыночной стоимости активов вычитается рыночная стоимость всех обязательств компании.
Формула:
V = A(рыночн) — L(рыночн)
где (A(рыночн)) — рыночная стоимость активов, (L(рыночн)) — рыночная стоимость обязательств.
Метод ликвидационной стоимости
Когда применяется: в условиях банкротства, кризисного состояния, добровольной ликвидации предприятия либо если доходы компании стабильно ниже затрат на поддержание активов.
Суть: рассчитывается чистая сумма денежных средств, которую собственник получит при вынужденной распродаже активов компании по отдельности в сжатые сроки с вычетом всех сопутствующих расходов (ликвидационные издержки, судебные пошлины, выходные пособия персоналу, дисконт за срочность продажи).
Плюсы: базируется на реальных, физически существующих объектах; высокая степень достоверности при оценке материалоемких предприятий. Минусы: не учитывает эффективность бизнеса, синергетический эффект, рыночные перспективы и часто не способен корректно оценить созданный гудвилл (деловую репутацию, лояльность клиентов).
Согласование результатов
На практике профессиональный оценщик применяет минимум два подхода (если применение одного из них невозможно, в отчёте приводится мотивированный отказ).
Полученные различными методами результаты редко совпадают. Для формирования итоговой стоимости используется процедура согласования результатов, где каждому подходу присваивается определённый весовой коэффициент. Веса зависят от:
Целей оценки (для M&A сделок приоритет отдаётся доходному и сравнительному подходам; для залога — затратному);
Достоверности и полноты исходной финансовой информации;
Специфики отрасли и стадии жизненного цикла компании.
Совет эксперта
Анастасия Докучаева эксперт оценщик
Ключевая ценность отчёта об оценке заключается не в самих формулах, а в обосновании весов, присваиваемых каждому методу при итоговом согласовании. Суд или инвестор всегда обращают внимание на проверяемость допущений: ставку дисконтирования и прозрачность рыночных аналогов. Итоговая стоимость признаётся объективной только тогда, когда расхождение между применяемыми подходами логически аргументировано спецификой отрасли и текущим состоянием компании, а не искусственно подогнано под ожидания заказчика.
Исключения, когда порядок в подходах кардинально меняется
Ситуация / тип бизнеса
Порядок значимости
Причина
Убыточный бизнес или банкротство
1. Затратный
2. Сравнительный
3. Доходный
Доходов нет или они отрицательные. Оценивается ликвидационная стоимость распродажи имущества.
Суть такого бизнеса — именно накопленные материальные активы и портфели, которые легко оценить по рынку.
Оценка контрольного пакета для M&A на развитом рынке
1. Сравнительный
2. Доходный
3. Затратный
Если рынок ликвидный и есть много открытых данных о недавних сделках, рыночный подход может выйти на первое место.
Топ 5 ошибок в отчётах по оценке бизнеса
Ниже приведены 5 наиболее частых и при этом критичных методологических и расчётных ошибок, которые допускаются оценщиками в отчётах по оценке бизнеса. Любая из них способна исказить итоговую стоимость компании в разы и стать причиной оспаривания отчёта в суде или его отклонения банком.
1. Несоответствие типа денежного потока и ставки дисконтирования
Самая частая концептуальная ошибка в доходном подходе (метод DCF). Существует два фундаментальных потока, и смешивать их со ставками категорически запрещено:
FCFF (Free Cash Flow to Firm) — бездолговой поток на весь инвестированный капитал. Он должен дисконтироваться только по ставке WACC (средневзвешенная стоимость капитала).
FCFE (Free Cash Flow to Equity) — поток только на собственный капитал (за вычетом выплат по долгам). Он должен дисконтироваться только по стоимости собственного капитала (рассчитанной, например, по модели CAPM).
В чем ошибка: Оценщик берёт поток на фирму (FCFF), но дисконтирует его по стоимости собственного капитала (CAPM), либо наоборот — дисконтирует FCFE по ставке WACC. Критичность: Искажение стоимости на 20–50% из-за некорректного учёта долговой нагрузки и стоимости долга в расчётах.
2. Ошибки в расчёте постпрогнозной (терминальной) стоимости
В большинстве моделей DCF на терминальную стоимость (стоимость компании за пределами 3–5-летнего периода прогноза) приходится от 60% до 85% всей итоговой стоимости бизнеса. Ошибки здесь имеют максимальную цену.
Частые дефекты формулы Гордона:
Завышение темпа долгосрочного роста ( g ). Закладывается темп роста выше долгосрочных темпов роста ВВП или инфляции (например, 7–10% в бессрочной перспективе, чего в стабильной экономике быть не может). В формуле Гордона CFₙ₊₁ / (WACC — g) разница в 1–2% в знаменателе меняет стоимость бизнеса катастрофически.
Несбалансированность инвестиций и амортизации. В терминальном периоде предполагается, что бизнес растёт бесконечно с темпом g , но при этом капитальные затраты (CapEx) приравниваются к амортизации или вовсе обнуляются. Бесконечный рост без инвестиций в оборотный капитал и основные фонды физически невозможен.
3. Ошибочный переход от стоимости бизнеса (EV) к стоимости собственного капитала (Equity Value)
Когда оценщик использует бездолговой подход или мультипликаторы уровня предприятия, на выходе получается стоимость всех операционных активов).
Если цель отчета — оценить долю собственников (Equity Value), необходим корректный переход по формуле:
Equity Value = EV — Чистый долг (Net Debt) ± Корректировки на непроизводственные активы
Критичные упущения:
Забывают вычесть процентный долг из полученного значения EV (завышение стоимости для покупателя).
Не учитывают избыточный (неоперационный) остаток денежных средств на счетах.
Не очищают бизнес от непроизводственных/токсичных активов или, наоборот, не прибавляют рыночную стоимость сдаваемой в аренду непрофильной недвижимости.
4. Некорректный подбор аналогов и отсутствие нормализации в сравнительном подходе
Сравнительный подход часто страдает формализмом при выборе компаний-аналогов или баз сделок.
Типичные нарушения:
Сравнение «гигантов» и малого бизнеса. Использование мультипликаторов транснациональных публичных корпораций с высокой ликвидностью для оценки небольшого непубличного регионального предприятия без внесения поправок на масштаб, страновой риск и дисконта на неликвидность.
Сравнение «сырых» показателей без нормализации. Использование бухгалтерской EBITDA без очистки от разовых (non-recurring) доходов/расходов, нерыночных зарплат собственников, связанных сделок внутри группы или нерегулярных субсидий. В результате мультипликатор применяется к искаженной финансовой базе.
5. Пренебрежение или необоснованное применение скидок и премий (контроль и ликвидность)
Права владения 100% долей бизнеса и 10% долей радикально отличаются по инвестиционной привлекательности. Оценщики часто механически добавляют или упускают следующие корректировки:
Скидка на неконтрольный характер (миноритарный дисконт) / Премия за контроль. Если оценивается миноритарная доля (например, 15%), а модель строилась исходя из денежных потоков компании в целом (контрольный пакет), оценщик обязан применить дисконт за неконтрольный характер (обычно 15–30%).
Скидка на недостаточную ликвидность. Акции закрытых ООО нельзя продать на бирже за пару минут. Применение мультипликаторов публичных компаний к долям в ООО без дисконта на неликвидность (часто достигающего 20–40%) приводит к резкому и необоснованному завышению итоговой цены доли.
Отказ от применения этих скидок или их расчёт «по наитию» без ссылок на авторитетные аналитические исследования делает отчёт уязвимым для оспаривания любой экспертизой СРО.
Оспаривание некорректной оценки
Сомневаетесь в результатах уже проведённой оценки?
На практике отчёты об оценке бизнеса нередко содержат грубые методические и расчётные ошибки: от завышения стоимости активов до неверного выбора ставки дисконтирования. Это приводит к финансовым потерям при сделках или проигрышу в суде.
Мы проводим профессиональную проверку готовых отчётов и экспертных заключений на соответствие закону (ФЗ-135) и федеральным стандартам оценки (ФСО). По итогам проверки вы получаете мотивированное заключение, которое помогает оспорить отчёт оппонента в суде или добиться назначения повторной экспертизы.
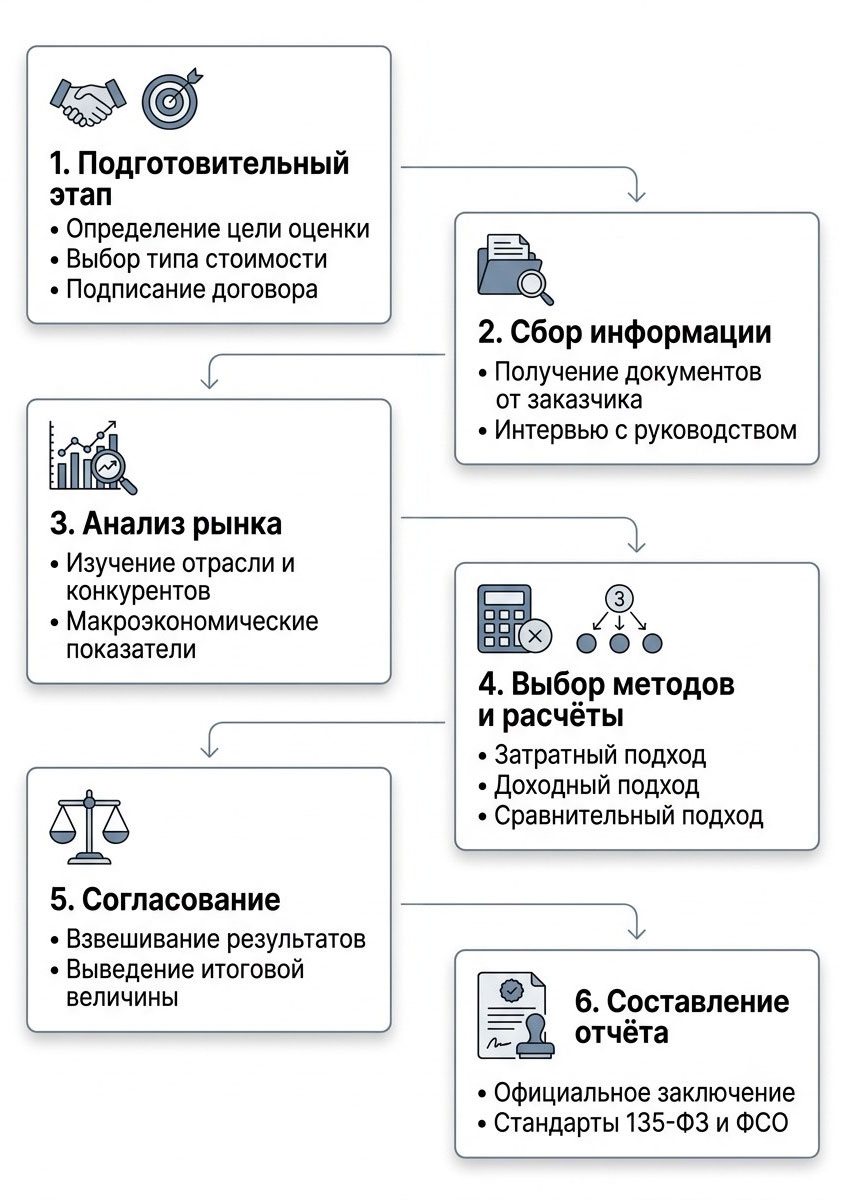
Процесс оценки стоимости бизнеса компании (ООО) — это комплексная процедура, требующая глубокого погружения в финансовые, юридические и операционные аспекты деятельности компании.
1. Подготовительный этап
На этом этапе закладывается юридический и методологический фундамент работы:
Определение цели От цели (продажа, залог в банке, привлечение инвестиций, реструктуризация или судебный спор) зависит выбор базы стоимости.
Тип стоимости Чаще всего определяется рыночная стоимость, но для конкретного инвестора может рассчитываться инвестиционная, а при банкротстве или закрытии — ликвидационная.
Идентификация объекта Уточняется, оценивается ли 100% доля в уставном капитале, контрольный или миноритарный пакет.
Заключение договора Фиксация сроков, стоимости услуг и даты оценки (момента времени, на который актуальны все расчёты).
2. Сбор и анализ информации
Оценщик выступает в роли финансового детектива:
Запрос документов Сбор бухгалтерской отчётности (формы №1 и №2), расшифровок дебиторской и кредиторской задолженности, перечня основных средств.
Юридическая экспертиза Проверка правоустанавливающих документов на активы, лицензии, патенты и договоры аренды.
Интервью Общение с топ-менеджментом для понимания бизнес-модели, планов развития и ключевых рисков, которые не всегда видны в «цифрах».
3. Анализ рынка
Контекст, в котором работает компания, напрямую влияет на ее стоимость:
Макроэкономика Анализ инфляции, валютных рисков и динамики ВВП.
Отраслевой анализ Изучение темпов роста рынка, барьеров для входа новых игроков и текущей стадии жизненного цикла отрасли.
Конкурентная среда Определение доли рынка компании и её конкурентных преимуществ (бренд, уникальная технология, логистическая сеть).
4. Выбор методов и расчёты
Применяется классическая триада подходов:
Доходный подход Определение стоимости на основе будущих прибылей. Основной метод — дисконтирование денежных потоков (DCF). Используется формула:
PV = ∑ₜ₌₁ⁿ CFₜ / (1+r)ᵗ
где CF — денежный поток, r — ставка дисконтирования.
Сравнительный (рыночный) подход Сравнение с аналогичными компаниями, которые были недавно проданы или торгуются на бирже, с использованием мультипликаторов (например, P/E, EV/EBITDA, P/S).
Затратный подход Оценка стоимости создания аналогичного бизнеса с нуля. Рассчитывается как стоимость всех активов компании за вычетом всех её обязательств (метод чистых активов).
5. Согласование результатов
Поскольку разные подходы могут давать существенно отличающиеся цифры, эксперт проводит их синтез:
Присвоение весов Например, для действующего прибыльного бизнеса больший вес (70-80%) отдается доходному подходу, а для компании с избыточными активами, но низкой прибылью — затратному.
Обоснование отклонений Анализ причин, по которым один метод показал результат выше другого.
6. Составление отчёта
Итогом является официальный Отчёт об оценке:
Документ должен быть пронумерован, прошит и подписан квалифицированным оценщиком.
Отчёт должен соответствовать требованиям Федерального закона №135-ФЗ «Об оценочной деятельности в РФ» и Федеральным стандартам оценки (ФСО).
В ходе оценки проводим ретроспективный анализ финансового состояния компании
Финансовый анализ является «ядром» оценки. В ходе работы производится ретроспективный анализ (обычно за последние 3–5 лет) и прогноз показателей.
Основные направления анализа:
Анализ структуры баланса Оценка ликвидности, платёжеспособности и финансовой устойчивости (соотношение собственного и заёмного капитала).
Анализ финансовых результатов Изучение динамики выручки, себестоимости и чистой прибыли.
Анализ деловой активности Оборачиваемость запасов, дебиторской и кредиторской задолженности.
Анализ рентабельности Определение маржинальности бизнеса, показателей ROE (рентабельность капитала) и ROA (рентабельность активов).
Задачи, выполняемые нашими экспертами в ходе финансового анализа:
Нормализация отчётности Это важнейшая задача. Эксперт очищает финансовые показатели от разовых, нетипичных для бизнеса доходов или расходов (например, продажа недвижимости, получение страховой выплаты или выплата разовых премий), чтобы увидеть реальную операционную эффективность.
Трансформация отчётности Приведение бухгалтерской отчётности к виду, удобному для экономического анализа (например, перекладка из РСБУ в МСФО или управленческие форматы).
Выявление «скрытых» обязательств Поиск забалансовых рисков, поручительств или судебных исков, которые могут уменьшить стоимость компании.
Проверка достоверности Оценка реальности дебиторской задолженности (проверка на наличие «безнадёжных» долгов) и актуальности стоимости основных средств.
Прогнозирование На основе исторического анализа эксперт строит реалистичный прогноз денежных потоков на будущие периоды, учитывая производственные мощности и рыночные тренды.
Результаты оценки. Что вы получаете по итогу работ
По завершении работы экспертов заказчик получает фундаментальный документ доказательного значения и чёткую аналитическую картину состояния активов.
1. Официальный Отчёт об оценке — юридически значимый документ
Главный овеществленный результат работы — Отчет об оценке бизнеса. Этот документ составляется в строгом соответствии с требованиями Федерального закона «Об оценочной деятельности в РФ» № 135-ФЗ, актуальных Федеральных стандартов оценки (ФСО) и стандартов саморегулируемых организаций (СРО).
Отчёт имеет полную доказательственную силу и безоговорочно принимается:
Судебными инстанциями всех уровней (арбитраж, суды общей юрисдикции при корпоративных и имущественных спорах);
Налоговыми органами (ФНС) (для обоснования цен сделок между взаимозависимыми лицами, реорганизации или списания активов);
Нотариусами (при оформлении сделок купли-продажи, дарения или вступлении в права наследства);
Инвесторами и аудиторами (в рамках подготовки к сделкам M&A и аудита по стандартам РСБУ/МСФО).
Банками и кредитными комитетами (для привлечения проектного финансирования или передачи активов в залог);
Каждый отчёт прошивается, скрепляется печатью организации, подписями оценщиков и руководителя, а также сопровождается полным пакетом подтверждающих документов: страховыми полисами компании и специалистов, выписками из реестров СРО и квалификационными аттестатами.
Совет эксперта
Анастасия Докучаева эксперт оценщик
В практике АНО АНЭ «НЕЗАВИСИМАЯ ЭКСПЕРТИЗА» мы регулярно сталкиваемся с ситуацией, когда клиенты приходят за оценкой ради формальности, а уходят с готовой дорожной картой для защиты своих инвестиций. Наш итоговый отчёт — это броня для собственника. Мы закладываем в расчёты только верифицированные вводные и строим финансовые модели так, чтобы они выдерживали встречные экспертизы оппонентов в суде и жёсткие проверки регуляторов. Итоговая цифра стоимости в документе — это строго аргументированный факт, защищенный методологией трёх подходов: доходного, сравнительного и затратного.
2. Детализированная финансовая модель и срез рисков
Помимо итоговой рыночной стоимости бизнеса, заказчик получает глубокую аналитику предприятия:
Инвентаризация реального имущественного комплекса: анализ состояния материальных (недвижимость, оборудование, склады) и нематериальных активов (патенты, товарные знаки, ноу-хау, гудвилл).
Прогноз денежных потоков: расчёт способности компании генерировать чистую прибыль с учётом отраслевых рисков, сезонности и макроэкономических факторов.
Анализ долговой нагрузки: оценка структуры обязательств, дебиторской и кредиторской задолженности.
Отраслевой бенчмаркинг: сопоставление показателей компании с мультипликаторами ключевых конкурентов на российском рынке.
3. Экспертная поддержка и постпроектное сопровождение
Сотрудничество с нашей экспертной организацией не заканчивается в момент передачи папки с отчётом. Клиент обеспечивается гарантийной поддержкой:
Устные и письменные пояснения по структуре расчётов для руководства, партнёров по бизнесу или контрагентов;
Защита отчёта в сторонних инстанциях: при необходимости эксперты АНО «АНЭ «НЕЗАВИСИМАЯ ЭКСПЕРТИЗА» выезжают на судебные заседания для дачи свидетельских показаний и ответов на вопросы судей или привлекаемых экспертов противоположной стороны.
В результате обращения заказчик получает инструмент, который защищает его права в спорах, снижает транзакционные издержки при проведении сделок и даёт объективный ориентир для стратегического планирования.
Необходимые документы
Для начала работы обычно требуется пакет документов (сканы):
Учредительные документы: Устав, свидетельство о регистрации (ОГРН), выписка из ЕГРЮЛ.
Финансовая отчетность: Бухгалтерский баланс (Форма №1) и Отчет о финансовых результатах (Форма №2) за последние 3–5 лет.
Перечень активов: Список основных средств (недвижимость, транспорт, оборудование) с указанием инвентарных номеров и дат постановки на учёт.
Данные по обязательствам: Расшифровка кредиторской и дебиторской задолженности, графики погашения кредитов.
Бизнес-план (для доходного подхода): Прогноз выручки, расходов и чистой прибыли на ближайшие 3–5 лет.
Нематериальные активы: Свидетельства на товарные знаки, патенты, лицензии.
Также потребуются:
для АО – проспекты эмиссий и отчёты об итогах по выпуску ценных бумаг;
справка о виде деятельности и структуре компании;
описание рынка деятельности предприятия и конкурентной сферы;
правоустанавливающие документы на недвижимое имущество;
заключения аудиторской проверки по бухгалтерским отчетам;
справка о наличии задолженностей;
справка о наличии дочерней компании с её финансовой документацией.
Нормативная база
Оценочная деятельность в Российской Федерации строго регламентирована. Нормативная база для оценки бизнеса (предприятия, акций, долей в уставном капитале) выстроена на нескольких уровнях — от федерального законодательства до внутренних стандартов профессиональных объединений и международных норм.
Федеральное законодательство
Федеральный закон № 135-ФЗ «Об оценочной деятельности в Российской Федерации» (базовый закон, определяющий права, обязанности сторон, статус оценщика и СРО, а также требования к отчету об оценке).
Гражданский кодекс РФ (ГК РФ) (регулирует понятие бизнеса как имущественного комплекса, сделки купли-продажи, залога, аренды предприятий).
Федеральный закон № 208-ФЗ «Об акционерных обществах» (в частности, статьи 75–77, регламентирующие определение рыночной стоимости имущества и выкуп акций обществом по требованию акционеров).
Федеральный закон № 14-ФЗ «Об обществах с ограниченной ответственностью» (определяет порядок перехода долей в уставном капитале, их отчуждения, залога и выплаты действительной стоимости доли).
Федеральный закон № 127-ФЗ «О несостоятельности (банкротстве)» (определяет требования к оценке активов должника в процедурах банкротства).
Налоговый кодекс РФ (НК РФ) (регламентирует вопросы трансфертного ценообразования, налогообложения сделок купли-продажи бизнеса и применения рыночных цен).
Федеральные стандарты оценки (ФСО)
С ноября 2022 года действует обновленная система стандартов Минэкономразвития РФ:
Базовые стандарты (обязательны для всех видов оценки):
ФСО I «Структура федеральных стандартов оценки и основные понятия» (Приказ Минэкономразвития № 200).
ФСО II «Виды стоимости» (Приказ Минэкономразвития № 200).
ФСО III «Процесс оценки» (Приказ Минэкономразвития № 200).
ФСО IV «Задание на оценку» (Приказ Минэкономразвития № 200).
ФСО V «Отчет об оценке» (Приказ Минэкономразвития № 200).
ФСО VI «Установление соответствия отчета об оценке требованиям законодательства» (Приказ Минэкономразвития № 200).
Специальный профильный стандарт:
ФСО № 8 «Оценка бизнеса и прав на участие в бизнесе» (Приказ Минэкономразвития РФ № 327) — ключевой профильный документ, регламентирующий методологию оценки предприятий, пакетов акций, долей ООО, паев и производных финансовых инструментов.
Смежные специальные стандарты (применяются при оценке активов в рамках бизнеса):
Международные стандарты оценки (применимо при трансграничных сделках)
При работе с иностранными инвесторами или подготовке отчетов для зарубежных юрисдикций дополнительно учитываются:
International Valuation Standards (IVS) — Международные стандарты оценки, издаваемые Международным комитетом по стандартам оценки (IVSC), в частности раздел IVS 200 Businesses and Business Interests.
Часто задаваемые вопросы по оценке стоимости бизнеса компании, ООО
Чем рыночная стоимость бизнеса отличается от балансовой (стоимости чистых активов)?
Балансовая стоимость — это разница между активами и обязательствами по данным бухгалтерского учета. Рыночная стоимость учитывает реальную цену имущества (которая может быть выше балансовой), наличие нематериальных активов (гудвилл, бренд), рыночные перспективы компании и её способность генерировать прибыль.
Можно ли провести оценку бизнеса ретроспективно (на прошедшую дату)?
Да, это стандартная практика для судебных разбирательств или наследственных дел. Оценщик проводит расчеты, исходя из рыночной конъюнктуры и финансового состояния компании, которые имели место на указанную дату в прошлом.
Чем отличаются понятия «стоимость бизнеса» и «стоимость собственного капитала»?
• Стоимость бизнеса: это совокупная стоимость всей операционной деятельности компании с учетом всех источников финансирования (как акционеров, так и кредиторов). Упрощенно: EV = Рыночная капитализация (Equity) + Чистый долг (Net Debt) .
• Стоимость собственного капитала: это стоимость, которая причитается непосредственно владельцам/акционерам за вычетом всех обязательств.
Когда говорят об «оценке бизнеса целиком», чаще всего имеют в виду EV, так как этот показатель отражает реальную производственно-экономическую мощь компании без привязки к структуре её финансирования.
Какой подход к оценке бизнеса является приоритетным?
Для большинства действующих, генерирующих прибыль компаний приоритетным признается доходный подход (DCF). Логика инвестора проста: бизнес стоит столько, сколько денег он способен принести в будущем с учетом рисков.
• Исключения:
– Для холдингов, финансовых институтов или компаний на грани ликвидации ключевым часто выступает затратный подход.
– Если на рынке много публичных аналогов и публичных сделок M&A в этом же секторе, равноценный вес приобретает сравнительный подход.
Что такое ставка дисконтирования и как она рассчитывается при оценке бизнеса?
Ставка дисконтирования — это требуемая норма доходности инвестора, которая отражает временную стоимость денег и совокупный уровень рисков инвестирования в конкретный бизнес. Чем выше неопределенность и риски компании, тем выше ставка и тем ниже итоговая оценка бизнеса сегодня.
При оценке всего бизнеса (EV) в качестве ставки дисконтирования рассчитывается WACC (Weighted Average Cost of Capital) — средневзвешенная стоимость капитала:
WACC = Wₑ × Cₑ + Wd × Cd × (1 - T)
где:
• Wₑ, Wd — доли собственного и заемного капитала;
• Cₑ — стоимость собственного капитала (часто рассчитывается по модели CAPM);
• Cd — процентная ставка по заемному капиталу;
• T — ставка налога на прибыль.
Почему бухгалтерская стоимость активов почти никогда не равна рыночной стоимости бизнеса?
Бухгалтерский баланс фиксирует исторические затраты на приобретение имущества за вычетом начисленной амортизации. Он не отражает:
• Способность активов генерировать денежный поток как единый производственный комплекс.
• Реальную рыночную стоимость недвижимости или оборудования (которая со временем могла вырасти, а по балансу списана через амортизацию).
• Наличие не отраженных на балансе активов: гудвилла, клиентской базы, бренда, ноу-хау и компетенций команды.
• Рыночную конъюнктуру и перспективы отрасли.
В каких ситуациях требуется именно официальный отчет об оценке по 135-ФЗ, а когда достаточно экспертного заключения?
• Официальный отчет об оценке (по 135-ФЗ «Об оценочной деятельности в РФ»):
– Обязателен для залога в банках при получении кредита;
– Для судебных разбирательств (раздел имущества, банкротство, споры учредителей);
– При сделках с участием государства или госкорпораций;
– Для налоговых органов при обосновании трансфертных цен или крупных реорганизациях.
• Экспертный расчет / Финансовая модель:
– Используется во внутренних целях собственников для понимания ориентира цены перед выходом на переговоры M&A;
– Для привлечения частных венчурных или стратегических инвестиций, где важнее аргументация модели, а не формальное соответствие стандартам саморегулируемых организаций (СРО).
Учитываются ли долги компании при оценке её стоимости?
Да, при расчете стоимости собственного капитала (Equity Value) из стоимости всех активов компании (Enterprise Value) вычитается её чистый долг (долгосрочные и краткосрочные займы за вычетом денежных средств). Таким образом, высокая долговая нагрузка напрямую снижает рыночную стоимость бизнеса.
Сколько времени занимает оценка действующего предприятия?
В среднем процесс занимает от 5 до 15 рабочих дней. Срок зависит от масштаба бизнеса, количества объектов имущества на балансе и оперативности предоставления финансовой информации заказчиком.
Какие основные подходы используются для оценки бизнеса?
Федеральные и международные стандарты выделяют три классических подхода:
1. Доходный: оценивает бизнес через призму будущих доходов, которые он принесет. Основной инструмент — метод дисконтированных денежных потоков (DCF) или метод капитализации прибыли.
2. Сравнительный (рыночный): определяет стоимость на основе фактических сделок с компаниями-аналогами или котировок похожих публичных компаний с использованием рыночных мультипликаторов (например, EV/EBITDA, P/E, EV/Sales).
3. Затратный (имущественный): оценивает бизнес через разницу между рыночной стоимостью всех активов компании и ее реальными обязательствами (метод чистых активов).
Как можно оценить убыточный бизнес или стартап, у которого еще нет прибыли?
Если у компании нет чистой прибыли или операционного потока в настоящем:
• Через прогнозный доходный подход (DCF): строится финансовая модель с учетом периода выхода на операционную окупаемость (break-even). Высокие риски компенсируются повышенной ставкой дисконтирования.
• Через отраслевые мультипликаторы выручки или операционных метрик: в сравнительном подходе применяются мультипликаторы EV/Revenue (выручка), EV/ARR (регулярная годовая выручка в SaaS) или метрики на пользователя/клиента (EV/MAU, EV/Subscriber).
• Венчурные методы (Scorecard, метод Беркуса): оценивают стартап по нефинансовым факторам: размер адресуемого рынка (TAM), качество команды, зрелость продукта (MVP), наличие интеллектуальной собственности.
Какие документы и данные требуются для проведения оценки бизнеса?
Базовый пакет включает:
1. Официальную бухгалтерскую/финансовую отчетность (РСБУ, МСФО или управленческий баланс, отчет о прибылях и убытках, отчет о движении денежных средств) за последние 3–5 лет.
2. Детализацию структуры выручки и себестоимости по направлениям/продуктам.
3. Расшифровку кредиторской и дебиторской задолженностей, перечень кредитов и займов.
4. Ведомость основных средств на балансе (недвижимость, оборудование, транспорт).
5. Бизнес-план или среднесрочную финансовую модель с прогнозом на 3–5 лет.
Как на оценку бизнеса влияет зависимость от ключевого лица
Если операционные процессы, ключевые контракты, лицензии или отношения с клиентами завязаны на одного фаундера или генерального директора, это существенно увеличивает риск бизнеса.
При оценке это выражается в:
• Дополнительной надбавке за специфический риск к ставке дисконтирования в рамках доходного подхода (что снижает текущую стоимость).
• Применении прямой скидки (дисконта) к итоговой рыночной стоимости за риск утраты ключевого менеджера (обычно в пределах 10–30% в зависимости от масштаба бизнеса).
Сколько времени действителен отчет об оценке бизнеса?
В соответствии с российским законодательством (135-ФЗ и Федеральные стандарты оценки — ФСО), итоговая величина рыночной стоимости, указанная в отчёте, признается рекомендуемой для целей совершения сделки в течение 6 месяцев с даты составления отчёта (или даты проведения оценки). По истечении полугода процедуру оценки требуется актуализировать, так как макроэкономические показатели и финансовые результаты компании меняются.
Показать еще вопросы
Отзывы наших клиентов
Благодарственные письма
Политика конфиденциальности
Настоящая Политика конфиденциальности персональных данных (далее – Политика конфиденциальности) действует в отношении всей информации, которую сайт компании АНО АНЭ «Независимая Экспертиза», расположенный на доменном имени https://expert-za.ru/ , может получить о Пользователе во время использования сайта, мобильного приложения и прочих WEB продуктов компании.
1. ОПРЕДЕЛЕНИЕ ТЕРМИНОВ
1.1. В настоящей Политике конфиденциальности используются следующие термины:
1.1.1. «Администрация сайта https://expert-za.ru/ (далее – Администрация сайта) » – уполномоченные сотрудники на управления сайтом, действующие от имени АНО АНЭ «Независимая Экспертиза», которые организуют и (или) осуществляет обработку персональных данных, а также определяет цели обработки персональных данных, состав персональных данных, подлежащих обработке, действия (операции), совершаемые с персональными данными.
1.1.2. «Персональные данные» — любая информация, относящаяся к прямо или косвенно определенному или определяемому физическому лицу (субъекту персональных данных).
1.1.3. «Обработка персональных данных» — любое действие (операция) или совокупность действий (операций), совершаемых с использованием средств автоматизации или без использования таких средств с персональными данными, включая сбор, запись, систематизацию, накопление, хранение, уточнение (обновление, изменение), извлечение, использование, передачу (распространение, предоставление, доступ), обезличивание, блокирование, удаление, уничтожение персональных данных.
1.1.4. «Конфиденциальность персональных данных» — обязательное для соблюдения Оператором или иным получившим доступ к персональным данным лицом требование не допускать их распространения без согласия субъекта персональных данных или наличия иного законного основания.
1.1.5. «Пользователь сайта https://expert-za.ru/ (далее ‑ Пользователь)» – лицо, имеющее доступ к Сайту, посредством сети Интернет и использующее Сайт https://expert-za.ru/.
1.1.6. «Cookies» — небольшой фрагмент данных, отправленный веб-сервером и хранимый на компьютере пользователя, который веб-клиент или веб-браузер каждый раз пересылает веб-серверу в HTTP-запросе при попытке открыть страницу соответствующего сайта.
1.1.7. «IP-адрес» — уникальный сетевой адрес узла в компьютерной сети, построенной по протоколу IP.
2. ОБЩИЕ ПОЛОЖЕНИЯ
2.1. Использование Пользователем сайта https://expert-za.ru/ означает согласие с настоящей Политикой конфиденциальности и условиями обработки персональных данных Пользователя.
2.2. В случае несогласия с условиями Политики конфиденциальности Пользователь должен прекратить использование сайта https://expert-za.ru/.
2.3. Настоящая Политика конфиденциальности применяется только к сайту https://expert-za.ru/. Сайт https://expert-za.ru/ не контролирует и не несет ответственность за сайты третьих лиц, на которые Пользователь может перейти по ссылкам, доступным на сайте https://expert-za.ru/.
2.4. Администрация сайта не проверяет достоверность персональных данных, предоставляемых Пользователем сайта https://expert-za.ru/
3. ПРЕДМЕТ ПОЛИТИКИ КОНФИДЕНЦИАЛЬНОСТИ
3.1. Настоящая Политика конфиденциальности устанавливает обязательства Администрации сайта по неразглашению и обеспечению режима защиты конфиденциальности персональных данных, которые Пользователь предоставляет по запросу Администрации сайта при регистрации на сайте или при оформлении заявки на сайте.
3.2. Персональные данные, разрешённые к обработке в рамках настоящей Политики конфиденциальности, предоставляются Пользователем путём заполнения регистрационной формы на Сайте АНО АНЭ «Независимая Экспертиза» https://expert-za.ru/ в любом разделе сайта и включают в себя следующую информацию:
3.2.1. фамилию, имя, отчество Пользователя;
3.2.2. контактный телефон Пользователя;
3.2.3. адрес электронной почты (e-mail);
3.2.4. адрес доставки;
3.2.5. место жительство Пользователя.
3.3. Сайт защищает Данные, которые автоматически передаются в процессе просмотра рекламных блоков и при посещении страниц, на которых установлен статистический скрипт системы («пиксель»):
· IP адрес;
· информация из cookies;
· информация о браузере (или иной программе, которая осуществляет доступ к показу рекламы);
· время доступа;
· адрес страницы, на которой расположен рекламный блок;
· реферер (адрес предыдущей страницы).
3.3.1. Отключение cookies может повлечь невозможность доступа к частям сайта https://expert-za.ru/ , требующим авторизации.
3.3.2. Сайт осуществляет сбор статистики об IP-адресах своих посетителей. Данная информация используется с целью выявления и решения технических проблем.
3.4. Любая иная персональная информация неоговоренная выше (история покупок, используемые браузеры и операционные системы и т.д.) подлежит надежному хранению и нераспространению, за исключением случаев, предусмотренных в п.п. 5.2. и 5.3. настоящей Политики конфиденциальности.
4. ЦЕЛИ СБОРА ПЕРСОНАЛЬНОЙ ИНФОРМАЦИИ ПОЛЬЗОВАТЕЛЯ
4.1. Персональные данные Пользователя Администрация сайта может использовать в целях:
4.1.1. Идентификации Пользователя, зарегистрированного на сайте, для оформления заказа и (или) заключения Договора дистанционным способом
4.1.2. Предоставления Пользователю доступа к персонализированным ресурсам Сайта
4.1.3. Установления с Пользователем обратной связи, включая направление уведомлений, запросов, касающихся использования Сайта оказания услуг, обработка запросов и заявок от Пользователя.
4.1.4. Определения места нахождения Пользователя для обеспечения безопасности, предотвращения мошенничества.
4.1.5. Подтверждения достоверности и полноты персональных данных, предоставленных Пользователем.
4.1.6. Создания учетной записи, если Пользователь дал согласие на создание учетной записи.
4.1.7. Уведомления Пользователя Сайта о состоянии заказа / заявки
4.1.8 Предоставления Пользователю эффективной клиентской и технической поддержки при возникновении проблем связанных с использованием Сайта
4.1.10. Предоставления Пользователю с его согласия, обновлений продукции, специальных предложений, информации о ценах, новостной рассылки и иных сведений от имени компании или от имени партнеров компании
4.1.11. Осуществления рекламной деятельности с согласия Пользователя.
4.1.12. Предоставления доступа Пользователю на сайты или сервисы партнеров с целью получения продуктов, обновлений и услуг.
5. СПОСОБЫ И СРОКИ ОБРАБОТКИ ПЕРСОНАЛЬНОЙ ИНФОРМАЦИИ
5.1. Обработка персональных данных Пользователя осуществляется без ограничения срока, любым законным способом, в том числе в информационных системах персональных данных с использованием средств автоматизации или без использования таких средств.
5.2. Пользователь соглашается с тем, что Администрация сайта вправе передавать персональные данные третьим лицам, в частности, курьерским службам, организациями почтовой связи, операторам электросвязи, исключительно в целях выполнения заказа Пользователя, оформленного на Сайте https://expert-za.ru/ , включая доставку
5.3. Персональные данные Пользователя могут быть переданы уполномоченным органам государственной власти Российской Федерации только по основаниям и в порядке, установленным законодательством Российской Федерации.
5.4. При утрате или разглашении персональных данных Администрация сайта информирует Пользователя об утрате или разглашении персональных данных.
5.5. Администрация сайта принимает необходимые организационные и технические меры для защиты персональной информации Пользователя от неправомерного или случайного доступа, уничтожения, изменения, блокирования, копирования, распространения, а также от иных неправомерных действий третьих лиц.
5.6. Администрация сайта совместно с Пользователем принимает все необходимые меры по предотвращению убытков или иных отрицательных последствий, вызванных утратой или разглашением персональных данных Пользователя.
6. ОБЯЗАТЕЛЬСТВА СТОРОН
6.1. Пользователь обязан:
6.1.1. Предоставить информацию о персональных данных, необходимую для пользования Сайтом
6.1.2. Обновить, дополнить предоставленную информацию о персональных данных в случае изменения данной информации.
6.2. Администрация сайта обязана:
6.2.1. Использовать полученную информацию исключительно для целей, указанных в п. 4 настоящей Политики конфиденциальности
6.2.2. Обеспечить хранение конфиденциальной информации в тайне, не разглашать без предварительного письменного разрешения Пользователя, а также не осуществлять продажу, обмен, опубликование, либо разглашение иными возможными способами переданных персональных данных Пользователя, за исключением п.п. 5.2. и 5.3. настоящей Политики Конфиденциальности.
6.2.3. Принимать меры предосторожности для защиты конфиденциальности персональных данных Пользователя согласно порядку, обычно используемого для защиты такого рода информации в существующем деловом обороте.
6.2.4. Осуществить блокирование персональных данных, относящихся к соответствующему Пользователю, с момента обращения или запроса Пользователя или его законного представителя либо уполномоченного органа по защите прав субъектов персональных данных на период проверки, в случае выявления недостоверных персональных данных или неправомерных действий.
7. ОТВЕТСТВЕННОСТЬ СТОРОН
7.1. Администрация сайта, не исполнившая свои обязательства, несёт ответственность за убытки, понесённые Пользователем в связи с неправомерным использованием персональных данных, в соответствии с законодательством Российской Федерации, за исключением случаев, предусмотренных п.п. 5.2., 5.3. и 7.2. настоящей Политики Конфиденциальности.
7.2. В случае утраты или разглашения Конфиденциальной информации Администрация сайта не несёт ответственность, если данная конфиденциальная информация:
7.2.1. Стала публичным достоянием до её утраты или разглашения.
7.2.2. Была получена от третьей стороны до момента её получения Администрацией сайта.
7.2.3. Была разглашена с согласия Пользователя.
8. РАЗРЕШЕНИЕ СПОРОВ
8.1. До обращения в суд с иском по спорам, возникающим из отношений между Пользователем сайта и Администрацией сайта, обязательным является предъявление претензии (письменного предложения о добровольном урегулировании спора).
8.2 .Получатель претензии в течение 30 календарных дней со дня получения претензии, письменно уведомляет заявителя претензии о результатах рассмотрения претензии.
8.3. При не достижении соглашения спор будет передан на рассмотрение в судебный орган в соответствии с действующим законодательством Российской Федерации.
8.4. К настоящей Политике конфиденциальности и отношениям между Пользователем и Администрацией сайта применяется действующее законодательство Российской Федерации.
9. ДОПОЛНИТЕЛЬНЫЕ УСЛОВИЯ
9.1. Администрация сайта вправе вносить изменения в настоящую Политику конфиденциальности без согласия Пользователя.
9.2. Новая Политика конфиденциальности вступает в силу с момента ее размещения на Сайте интернет-магазина, если иное не предусмотрено новой редакцией Политики конфиденциальности.
9.3. Все предложения или вопросы по настоящей Политике конфиденциальности следует сообщать указать раздел сайта интернет-магазина
9.4. Действующая Политика конфиденциальности размещена на странице по адресу https://expert-za.ru/
Оставьте заявку
Скачайте
презентацию компании
все услуги в 1 клик
Обновлен:
13.07.2022
Оставить заявку
Оставить заявку
Оставить заявку на услугу
Заказать в 1 клик
Вызвать замерщика бесплатно
Оставьте телефон и
мы перезвоним
Отправить резюме
Оставьте контактные данные,
и мы перезвоним
Оставить отзыв
Чтобы всё работало как надо, мы используем куки Кто такие куки? Вы всегда можете отключить файлы cookie в настройках браузера.















 Позвонить